วางหลักประกันให้คนข้างหลัง
ทุนชีวิตจากสัญญาหลัก TRC และสัญญาเพิ่มเติม ช่วยรองรับภาระของครอบครัวเมื่อผู้เอาประกันเสียชีวิตตามเงื่อนไข
DOUBLE PLUS 25/20 + TRC 20/20 + MULTI CARE
มีเงินเป็นเบาะรองรับวันที่ป่วยจนทำงานไม่ได้
และมีทางเลือกวางเงินเกษียณเมื่อภาระลดลง
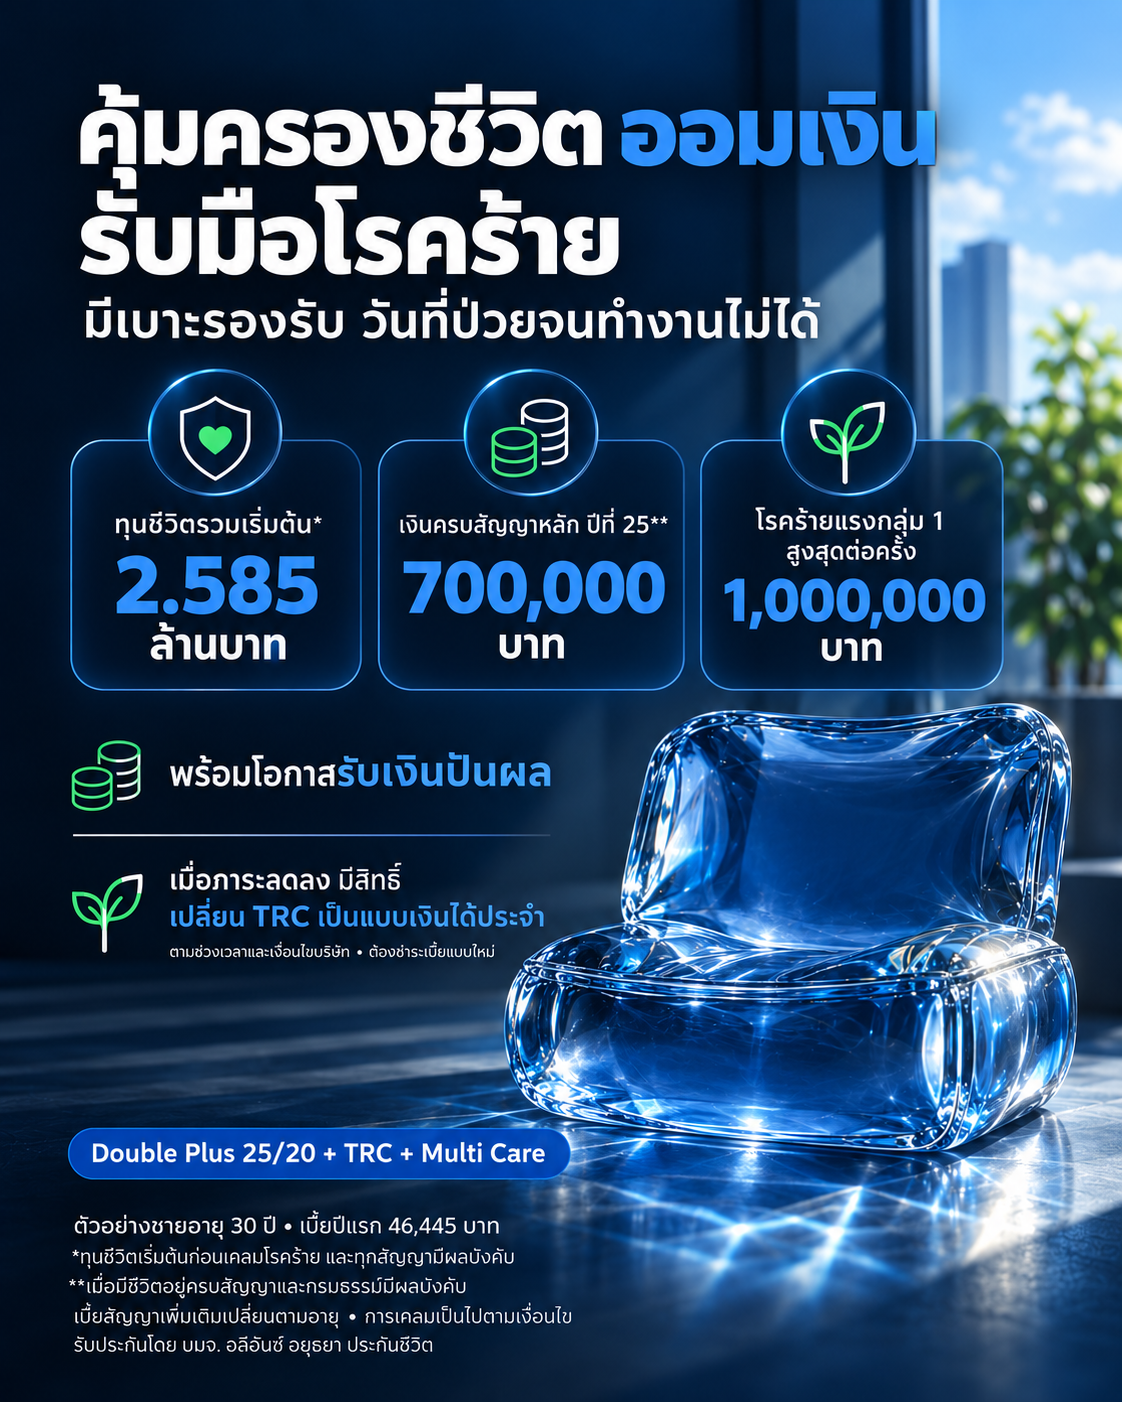
ยอดทั้งสามเป็นผลประโยชน์คนละกรณี ไม่ใช่เงินที่ได้รับพร้อมกัน ทุนชีวิตรวมเริ่มต้นไม่คงที่ตลอด 25 ปี: TRC สิ้นสุดปีที่ 20 และส่วน Multi Care ลดลงตามผลประโยชน์กลุ่ม 1/2 ที่จ่ายแล้ว
ทุนชีวิตจากสัญญาหลัก TRC และสัญญาเพิ่มเติม ช่วยรองรับภาระของครอบครัวเมื่อผู้เอาประกันเสียชีวิตตามเงื่อนไข
เงินโรคร้ายจ่ายตามการวินิจฉัยและนิยามโรคที่คุ้มครอง สามารถใช้ดูแลค่าใช้จ่ายและภาระช่วงที่รายได้ลดลง ไม่ต้องรอให้เสียชีวิต
เงินครบสัญญาหลักปีที่ 25 ใช้เป็นทุนสำหรับเป้าหมายเกษียณได้ และมีสิทธิ์เปลี่ยน TRC เป็นแบบเงินได้ประจำที่บริษัทกำหนด โดยต้องชำระเบี้ยใหม่
คนทำงานที่มีครอบครัวหรือภาระต้องดูแล ต้องการเงินก้อนเมื่อเข้าเงื่อนไขโรคร้าย ควบคู่กับการออมระยะยาว และพร้อมจ่ายเบี้ยสัญญาหลัก 20 ปี รวมถึงงบสัญญาเพิ่มเติมที่เปลี่ยนตามอายุ
หากต้องการเฉพาะค่ารักษาแบบเหมาจ่าย หรือต้องใช้เงินออมระยะสั้น แผนนี้ยังไม่ตอบโจทย์ทั้งหมด ควรพิจารณาความคุ้มครองและเงินสำรองส่วนอื่นร่วมด้วย
| สัญญา | ทุน / ผลประโยชน์ | เบี้ยรายปี · ปีแรก | ระยะเวลา |
|---|---|---|---|
| Double Plus 25/20 | ทุน 500,000 บาท ชีวิตเริ่มต้น 575,000 บาท | 34,105 บาท | จ่าย 20 ปี · คุ้มครอง 25 ปี |
| TRC 20/20 | ทุนชีวิต 1,000,000 บาท | 5,440 บาท | จ่าย / คุ้มครอง 20 ปี |
| Multi Care | ทุน 1,000,000 บาท | 4,910 บาท | ต่ออายุรายปี ภายในช่วงสัญญาหลัก 25 ปี |
| ค่ารักษาพยาบาลรายวันและ 5 โรคร้ายแรง | ผลประโยชน์รายวัน 1,000 บาท เสียชีวิต 10,000 บาท | 1,990 บาท | ต่ออายุรายปี ภายในช่วงสัญญาหลัก 25 ปี |
| รวมปีแรก | ทุกสัญญาตามใบเสนอขาย | 46,445 บาท | เลือกชำระรายปี |
ทุนชีวิตรวมเริ่มต้น: 575,000 + 1,000,000 + 1,000,000 + 10,000 = 2,585,000 บาท ก่อนเคลม Multi Care และทุกสัญญามีผลบังคับ ส่วนเสียชีวิตของ Multi Care หักผลประโยชน์โรคร้ายกลุ่ม 1 และ 2 ที่บริษัทจ่ายแล้ว จึงอาจเหลือศูนย์
สัญญาหลักจ่ายกรณีเสียชีวิตตามจำนวนที่สูงกว่าระหว่าง 575,000 บาท เงินค่าเวนคืน หรือเบี้ยสัญญาหลักที่จ่ายแล้ว ตามเงื่อนไข จึงไม่ใช้ยอดเริ่มต้นเป็นทุนคงที่ทุกปี สัญญารายวันสิ้นสุดเมื่อบริษัทอนุมัติจ่ายทุพพลภาพถาวรสิ้นเชิงหรือเสียชีวิตตามเงื่อนไข
เบี้ยสัญญาหลักรวม 20 ปี = 34,105 × 20 = 682,100 บาท เงินครบสัญญาหลัก 700,000 บาทเป็นผลประโยชน์ของสัญญาหลัก ไม่ใช่การคืนเบี้ยของทั้งแพ็กเกจ
เบี้ย Multi Care และสัญญารายวันเปลี่ยนตามอายุและหลักเกณฑ์บริษัท ไม่ควรนำเบี้ยปีแรก 46,445 บาทคูณ 20 หรือ 25 ปีเป็นเบี้ยรวมตลอดแผน สัญญาเพิ่มเติมยังมีเบี้ยหลังชำระสัญญาหลักครบ หากต้องการคงความคุ้มครอง
สิ้นปีกรมธรรม์ที่ 25 รับ 700,000 บาท หรือเบี้ยสัญญาหลักที่ชำระทั้งหมด แล้วแต่จำนวนใดสูงกว่า เมื่อมีชีวิตอยู่และกรมธรรม์มีผลบังคับ พร้อมโอกาสรับเงินปันผลรายปีและเมื่อครบสัญญา ตามผลตอบแทนและเงื่อนไขของบริษัท
| ตัวอย่างจากใบเสนอขาย หน้า 2 | อ้างอิง 3% | อ้างอิง 4% | อ้างอิง 5% |
|---|---|---|---|
| เงินครบสัญญาหลัก | 700,000 | 700,000 | 700,000 |
| เงินปันผลรายปีสะสมตามสมมติฐาน | 29,050 | 58,850 | 118,450 |
| เงินปันผลเมื่อครบสัญญาตามสมมติฐาน | 58,100 | 151,900 | 224,300 |
| รวมผลประโยชน์การสะสมทรัพย์ตามสมมติฐาน | 787,150 | 910,750 | 1,042,750 |
หน่วยบาท · อัตราอ้างอิง 3/4/5% ใช้คำนวณเงินปันผล ไม่ใช่อัตราผลตอบแทนที่ผู้เอาประกันได้รับ ตัวอย่างเงินปันผลรายปีสะสมใช้อัตราดอกเบี้ยทบต้น 1.50% ตามใบเสนอขาย ซึ่งอาจเปลี่ยนได้ ตัวเลขรวมดังกล่าวเป็นตัวอย่างของสัญญาหลักเท่านั้น เงินปันผลขึ้นกับผลการลงทุนและวิธีคำนวณของบริษัท ไม่ใช่เงินรับรองตามสัญญา
เงิน Multi Care จ่ายเมื่อเข้าเงื่อนไขโรคร้ายแรงที่คุ้มครอง สามารถใช้ดูแลค่าใช้จ่ายประจำ ภาระผ่อน หรือช่วงที่ทำงานไม่ได้ การป่วยทั่วไปหรือหยุดทำงานเพียงอย่างเดียวไม่ได้ทำให้ได้รับเงินก้อนนี้
| ผลประโยชน์ Multi Care | สูงสุดต่อครั้ง | จำนวนครั้งสูงสุดตามเงื่อนไข |
|---|---|---|
| โรคร้ายแรงกลุ่ม 1 | 1,000,000 บาท | 6 ครั้ง รวมการกลับมาเป็นซ้ำตามเงื่อนไข |
| โรคร้ายแรงกลุ่ม 2 | 500,000 บาท | 4 ครั้ง |
| เพิ่มเติมสำหรับ 6 โรคร้ายแรง | 200,000 บาท | 1 ครั้ง เพียงโรคใดโรคหนึ่ง |
| หลอดเลือดหัวใจตีบ รักษาด้วยการสวนหลอดเลือดหัวใจ | 100,000 บาท | 1 ครั้ง |
| โรคแทรกซ้อนจากเบาหวาน | 100,000 บาท | 1 ครั้ง |
เคลมได้หลายครั้งตามนิยามโรค ลำดับการเคลม และช่วงเวลาที่กำหนด เมื่อเข้าเงื่อนไขโรคร้ายกลุ่ม 1 ครั้งแรก ยกเว้นเบี้ยเฉพาะสัญญา Multi Care ตามข้อกำหนด สัญญาส่วนอื่นยังต้องชำระเบี้ย
โบรชัวร์ระบุเพดานรวมสูงสุด 840% ของทุน แต่ไม่ใช่เงินก้อนที่ได้รับในครั้งเดียว และผลประโยชน์แต่ละรายการต้องเข้าเงื่อนไขของสัญญา
TRC 20/20 ครบระยะคุ้มครอง ใช้สิทธิ์เปลี่ยนเป็นแบบสะสมทรัพย์ แบบเงินได้ประจำ หรือแบบตลอดชีพที่บริษัทกำหนด ตามหลักเกณฑ์
รับเงินครบสัญญาหลัก 700,000 บาทตามเงื่อนไข ใช้เป็นส่วนหนึ่งของเงินเกษียณได้ พร้อมโอกาสรับเงินปันผล
ยื่นคำขอเป็นลายลักษณ์อักษรภายใน 30 วันก่อนหรือหลัง TRC ครบระยะคุ้มครอง และก่อนวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันมีอายุ 61 ปีตามเอกสาร สำหรับตัวอย่างนี้จึงต้องพิจารณาใกล้ครบปีที่ 20 ไม่ใช่รอใช้สิทธิ์เมื่อใดก็ได้จนถึง 61 ปี
ตามสิทธิ์ไม่ต้องตอบคำถามสุขภาพหรือตรวจสุขภาพ ทุนแบบใหม่ต้องไม่เกินทุน TRC 1,000,000 บาท และเลือกได้เฉพาะแบบที่บริษัทกำหนด โดยต้องชำระเบี้ยของแบบใหม่ รวมถึงหลักเกณฑ์เบี้ยเพิ่มพิเศษกรณีที่เกี่ยวข้อง
ยังไม่มีข้อมูล: แบบเงินได้ประจำที่บริษัทจะเปิดให้เปลี่ยนในอนาคต เบี้ยใหม่ และจำนวนเงินเกษียณ จึงยังระบุเงินเกษียณต่อปีไม่ได้
โหลดภาพไม่สำเร็จ กดดาวน์โหลดเพื่อเปิดไฟล์ต้นฉบับได้
เริ่มจากเงินที่บ้านต้องใช้หากรายได้หลักหายไป แล้วเชื่อมทุนชีวิตกับเงินก้อนโรคร้าย ไม่เริ่มจากผลตอบแทน
ถามถึงค่าใช้จ่ายที่ยังเดินต่อเมื่อเจ้าตัวต้องพักรักษา เงินก้อนโรคร้ายช่วยให้มีทางเลือกจัดสรรตามภาระจริง
แยกเงินครบสัญญาหลักออกจากโอกาสเงินปันผล และวางจังหวะใช้สิทธิ์ TRC ให้ตรงปีที่ครบกำหนด
ถ้าป่วยจนต้องหยุดทำงาน ค่าใช้จ่ายส่วนไหนยังต้องจ่ายอยู่ครับ? แผนนี้วางไว้สามส่วนด้วยกัน: เงินให้คนข้างหลัง เงินออมสำหรับอนาคต และเงินก้อนเมื่อเข้าเงื่อนไขโรคร้าย เพื่อให้มีเบาะรองรับช่วงพักรักษา พอภาระครอบครัวลดลง ยังมีเงินครบสัญญาหลัก และมีสิทธิ์เปลี่ยน TRC เป็นแบบเงินได้ประจำตามช่วงเวลาที่กำหนด โดยต้องวางเบี้ยใหม่ เรามาเริ่มจากภาระรายเดือนกับเงินสำรองที่คุณมีอยู่ก่อนครับ
คุ้มครองชีวิต ออมเงิน รับมือโรคร้าย — วางเงินเป็นเบาะรองรับในวันที่ป่วยจนทำงานไม่ได้ ตัวอย่างชายอายุ 30 ปี: ทุนชีวิตรวมเริ่มต้น 2.585 ล้านบาท ก่อนเคลมโรคร้ายและทุกสัญญามีผลบังคับ / เงินครบสัญญาหลัก 700,000 บาทเมื่อมีชีวิตอยู่ครบปีที่ 25 และกรมธรรม์มีผลบังคับ / เงินก้อนโรคร้ายแรงกลุ่ม 1 สูงสุด 1 ล้านบาทต่อครั้ง ตามเงื่อนไข พร้อมโอกาสรับเงินปันผล เมื่อภาระลดลง สามารถพิจารณาสิทธิ์เปลี่ยน TRC เป็นแบบเงินได้ประจำตามช่วงเวลาและเงื่อนไขบริษัท โดยต้องชำระเบี้ยของแบบใหม่ เบี้ยรวมปีแรก 46,445 บาทเมื่อเลือกชำระรายปี เบี้ยสัญญาเพิ่มเติมเปลี่ยนตามอายุ การรับประกันและการเคลมเป็นไปตามเงื่อนไข รับประกันโดย บมจ. อลิอันซ์ อยุธยา ประกันชีวิต ทักมาคุยเพื่อวางแผนให้ตรงกับภาระและเป้าหมายของคุณ
มุมขายและบทพูดเป็นแนวทางนำเสนอ ควรประเมินเงินสำรอง ความคุ้มครองเดิม ภาระ และกำลังชำระเบี้ยของแต่ละคนก่อนจัดแผน
ประกันค่ารักษาช่วยเรื่องค่ารักษาตามวงเงิน ส่วน Multi Care เป็นเงินก้อนเมื่อเข้าเงื่อนไขโรคร้าย จึงใช้รองรับภาระชีวิตหรือรายได้ที่ลดลงได้ ควรดูทุนโรคร้ายเดิมร่วมด้วย
ไม่ได้ ต้องเข้าเงื่อนไขโรคร้ายแรงกลุ่ม 1 ตามนิยามสัญญา กลุ่ม 2 และรายการอื่นมีจำนวนเงินและเงื่อนไขต่างกัน
เป็นยอดเริ่มต้นก่อนเคลม เมื่อทุกสัญญามีผลบังคับ ทุนสัญญาหลักใช้เกณฑ์ผลประโยชน์ตามปี ส่วนเสียชีวิต Multi Care หักยอดเคลมกลุ่ม 1/2 และ TRC จบที่ปี 20 จึงต้องดูทุนแต่ละช่วง
เป็นผลประโยชน์สัญญาหลัก เบี้ยหลักรวม 682,100 บาท ยังมีเบี้ย TRC และสัญญาเพิ่มเติมอื่น ไม่ควรเรียกว่าได้คืนเบี้ยทั้งแพ็กเกจ
มีสิทธิ์เปลี่ยน TRC เป็นกรมธรรม์แบบเงินได้ประจำที่บริษัทกำหนดตามจังหวะครบสัญญา ต้องยื่นคำขอในช่วงเวลาและจ่ายเบี้ยใหม่ ไม่ใช่เปลี่ยนได้ทุกเวลา ส่วนเงินครบสัญญาหลักปี 25 เป็นเงินก้อนที่นำไปใช้วางเกษียณได้
ต้องดูมูลค่าเวนคืนและเงื่อนไข ใบเสนอขายมีตารางมูลค่ากรมธรรม์หน้า 12 การเวนคืนก่อนครบกำหนดอาจได้เงินน้อยกว่าเบี้ยที่จ่าย ไม่ควรใช้แทนเงินสำรองฉุกเฉิน
PDF ต้นฉบับ · 13 หน้า
PDF ต้นฉบับ · 2 หน้า
PDF ต้นฉบับ · 8 หน้า
ตัวเลขเฉพาะแผนจากใบเสนอขายวันที่ 2 ต.ค. 2569: หน้า 1 เบี้ยและองค์ประกอบ / หน้า 2 เงินออมและสมมติฐานเงินปันผล / หน้า 3 ทุนชีวิต / หน้า 4 สัญญารายวัน / หน้า 5 สิทธิ์ TRC / หน้า 6–9 Multi Care / หน้า 12 มูลค่าเวนคืน ตรวจตัวเลขกับหน้าตารางจริง
โบรชัวร์ Multi Care Version Nov 2023 หน้า 2–3 ผลประโยชน์ หน้า 5 เงื่อนไข หน้า 8 การต่ออายุ โดยแผนตัวอย่างนี้มีสัญญาหลัก 25 ปี จึงไม่ใช้เพดานอายุ 99 ปีของผลิตภัณฑ์เป็นระยะคุ้มครองของแพ็กเกจนี้
ตรวจเทียบข้อมูลผลิตภัณฑ์จาก เว็บไซต์บริษัท และ โบรชัวร์ Double Plus ทางการ เมื่อ 2 ต.ค. 2569 ผลประโยชน์ตามกรมธรรม์ ข้อกำหนด และข้อยกเว้นที่บริษัทออกให้เป็นหลัก
ประกันชีวิตเป็นผลิตภัณฑ์ประกันภัย ไม่ใช่เงินฝาก การพิจารณารับประกันและเบี้ยขึ้นกับเพศ อายุ อาชีพ สุขภาพ และหลักเกณฑ์บริษัท