จัดสรรปีละ 294,909 บาท
รวมเงินที่จ่าย 5,898,180 บาท ก่อนเริ่มถอนตามแผน
คู่มือตัวแทน / แผนประกันแนะนำ
มาย สไตล์ โพรเทค แม็กซ์ (ยูนิต ลิงค์) + สุขภาพ ปลดล็อค ดับเบิล แคร์-UDR + โรคร้ายแรง 48 บียอนด์-UDR (E)
ตัวอย่างผู้หญิงอายุ 59 ปี · ใบเสนอขาย 6 ต.ค. 2569
วงเงินสุขภาพมีเพดานรายหมวดและเงื่อนไขในกรมธรรม์ การจ่ายโรคร้ายแรงไม่ใช่ 1 ล้านบาทสำหรับทุกกลุ่มโรค: กลุ่ม 1 จ่าย 1 ล้านบาท กลุ่ม 3 จ่าย 500,000 บาท กลุ่ม 4–5 จ่ายกลุ่มละ 100,000 บาทตามเงื่อนไข เมื่อจ่ายกลุ่ม 1 สัญญาโรคร้ายแรงสิ้นผลบังคับ
การจ่ายจากเงินตนเอง 20 ปีเป็นกลยุทธ์ตามตัวอย่างนี้ สัญญาหลักยังมีระยะชำระเบี้ยถึงอายุ 99 ปี และยังต้องติดตามมูลค่าบัญชีกับค่าใช้จ่ายทุกปี
รวมเงินที่จ่าย 5,898,180 บาท ก่อนเริ่มถอนตามแผน
ถอน 300,000 − เบี้ย 294,909 = 5,091 บาท/ปี
ถอน 300,000 − เบี้ย 232,689 = 67,311 บาท/ปี โดยปีที่ 28 อยู่ในช่วงนี้
ถอน 300,000 − เบี้ย 100,000 = 200,000 บาท/ปี ตามช่วงที่ปรากฏในตารางตัวอย่าง
ช่วงที่เบี้ยเหลือ 100,000 บาท ต้องหัก 100,000 บาทจากเงินถอน 300,000 บาท จึงเหลือ 200,000 บาท/ปี เป็นการนำเงินในกรมธรรม์ออกมาหักเบี้ยตามแผน ไม่ใช่เงินคืนที่รับรอง และไม่ได้หมายถึงได้รับเบี้ยสะสมทั้งหมดกลับคืนในปีที่ 28 ตารางจำลองถอน ณ สิ้นปี จึงต้องจัดสภาพคล่องให้ทันวันที่เบี้ยถึงกำหนดชำระ
| ปีกรมธรรม์ | เบี้ยต่อปี | ถอนต่อปี | ถอนสุทธิหลังจ่ายเบี้ย |
|---|---|---|---|
| 1–20 | 294,909 บาท | 0 บาท | ยังไม่ถอน |
| 21–26 | 294,909 บาท | 300,000 บาท | 5,091 บาท/ปี |
| 27–31 | 232,689 บาท | 300,000 บาท | 67,311 บาท/ปี |
| 32–40 | 100,000 บาท | 300,000 บาท | 200,000 บาท/ปี |
ช่วงปีที่ 32–40 คือช่วงที่มีข้อมูลในตารางตัวอย่างที่ได้รับ การถอนทำได้เมื่อมีมูลค่าบัญชีเพียงพอ เงินถอนเป็นการขายคืนหน่วยลงทุน มูลค่าบัญชีและผลประโยชน์เสียชีวิตอาจลดลง ผลตอบแทนต่ำหรือค่าการประกันภัยสูงขึ้นอาจทำให้ต้องเติมเงินเพื่อรักษาความคุ้มครอง
อายุ 90 ปีตรงกับปีกรมธรรม์ที่ 32 ในตารางนี้ เป็นจุดดูมูลค่าหลังช่วงคุ้มครองสุขภาพ สัญญาหลักครบกำหนดที่อายุ 99 ปี
มูลค่ารับซื้อคืนหน่วยลงทุน ณ สิ้นปีที่ 32 หลังถอน 300,000 บาทของปีนั้นแล้ว
| ผลตอบแทนสมมติ | มูลค่าบัญชีหลังถอน | สถานะข้อมูล |
|---|---|---|
| 3% ต่อปี | ยังไม่มีข้อมูล | ต้องมีตารางที่คำนวณจากระบบบริษัท จึงจะใช้เสนอขายได้ |
| 5% ต่อปี | 2,766,798.34 บาท | ตรงกับใบเสนอขาย หน้า 1 ปีที่ 32 |
| 2% ต่อปี · ใช้ดูความไวของแผน | 33,022.94 บาท | ตรงกับใบเสนอขาย หน้า 1 ปีที่ 32 |
จากปีที่ 21 ถึงปีที่ 32 ถอนรวม 3,600,000 บาท หักเบี้ยช่วงเดียวกัน 3,032,899 บาท เหลือส่วนต่างสะสม 567,101 บาท หากเก็บส่วนต่างทั้งหมดไว้และไม่นำไปใช้ รวมกับมูลค่าบัญชีกรณี 5% เป็น 3,333,899.34 บาท โดยยังไม่ได้หักเงินที่จ่ายใน 20 ปีแรก และไม่ได้คิดมูลค่าเงินตามเวลา
ใบเสนอขายมีเพียงกรณี −1%, 2% และ 5% จึงไม่ประมาณตัวเลข 3% ด้วยการเฉลี่ยระหว่างคอลัมน์ ตัวเลขที่อายุ 90 ปีเป็นมูลค่าบัญชี ไม่ใช่ผลประโยชน์ครบสัญญา หรือผลตอบแทนรับประกัน
| ปี | อายุ | เบี้ย | ถอน | ถอน − เบี้ย | บัญชีที่ 2% | บัญชีที่ 5% |
|---|---|---|---|---|---|---|
| 1 | 59 | 294,909 | 0 | — | 46,248.88 | 48,606.91 |
| 2 | 60 | 294,909 | 0 | — | 151,625.85 | 159,583.71 |
| 3 | 61 | 294,909 | 0 | — | 336,274.45 | 355,720.74 |
| 4 | 62 | 294,909 | 0 | — | 521,913.83 | 558,725.89 |
| 5 | 63 | 294,909 | 0 | — | 722,798.20 | 783,653.71 |
| 6 | 64 | 294,909 | 0 | — | 925,281.67 | 1,017,285.48 |
| 7 | 65 | 294,909 | 0 | — | 1,143,518.35 | 1,274,495.66 |
| 8 | 66 | 294,909 | 0 | — | 1,341,819.25 | 1,519,638.56 |
| 9 | 67 | 294,909 | 0 | — | 1,540,391.31 | 1,773,000.15 |
| 10 | 68 | 294,909 | 0 | — | 1,745,090.37 | 2,040,969.76 |
| 11 | 69 | 294,909 | 0 | — | 1,949,898.96 | 2,317,910.04 |
| 12 | 70 | 294,909 | 0 | — | 2,154,647.80 | 2,604,044.32 |
| 13 | 71 | 294,909 | 0 | — | 2,319,439.55 | 2,859,248.73 |
| 14 | 72 | 294,909 | 0 | — | 2,480,418.96 | 3,119,458.86 |
| 15 | 73 | 294,909 | 0 | — | 2,637,901.89 | 3,385,272.77 |
| 16 | 74 | 294,909 | 0 | — | 2,792,027.39 | 3,657,130.84 |
| 17 | 75 | 294,909 | 0 | — | 2,942,996.92 | 3,935,554.22 |
| 18 | 76 | 294,909 | 0 | — | 3,027,089.38 | 4,156,145.75 |
| 19 | 77 | 294,909 | 0 | — | 3,107,437.80 | 4,381,461.92 |
| 20 | 78 | 294,909 | 0 | — | 3,184,893.76 | 4,612,631.60 |
| 21 | 79 | 294,909 | 300,000 | 5,091 | 2,956,258.55 | 4,545,987.73 |
| 22 | 80 | 294,909 | 300,000 | 5,091 | 2,715,741.26 | 4,467,670.07 |
| 23 | 81 | 294,909 | 300,000 | 5,091 | 2,405,918.43 | 4,319,000.08 |
| 24 | 82 | 294,909 | 300,000 | 5,091 | 2,084,693.18 | 4,156,702.84 |
| 25 | 83 | 294,909 | 300,000 | 5,091 | 1,749,159.61 | 3,977,390.28 |
| 26 | 84 | 294,909 | 300,000 | 5,091 | 1,396,930.37 | 3,778,093.75 |
| 27 | 85 | 232,689 | 300,000 | 67,311 | 1,114,368.38 | 3,645,039.30 |
| 28 | 86 | 232,689 | 300,000 | 67,311 | 781,305.60 | 3,458,929.78 |
| 29 | 87 | 232,689 | 300,000 | 67,311 | 442,839.60 | 3,263,971.34 |
| 30 | 88 | 232,689 | 300,000 | 67,311 | 98,353.30 | 3,059,626.69 |
| 31 | 89 | 232,689 | 300,000 | 67,311 | 4,028.93 | 2,845,399.33 |
| 32 | 90 | 100,000 | 300,000 | 200,000 | 33,022.94 | 2,766,798.34 |
| 33 | 91 | 100,000 | 300,000 | 200,000 | 0.00 | 2,683,687.42 |
| 34 | 92 | 100,000 | 300,000 | 200,000 | 0.00 | 2,595,756.88 |
| 35 | 93 | 100,000 | 300,000 | 200,000 | 0.00 | 2,502,671.93 |
| 36 | 94 | 100,000 | 300,000 | 200,000 | 0.00 | 2,404,179.85 |
| 37 | 95 | 100,000 | 300,000 | 200,000 | 0.00 | 2,299,942.19 |
| 38 | 96 | 100,000 | 300,000 | 200,000 | 0.00 | 2,189,601.83 |
| 39 | 97 | 100,000 | 300,000 | 200,000 | 0.00 | 2,072,786.48 |
| 40 | 98 | 100,000 | 300,000 | 200,000 | 0.00 | 1,949,108.40 |
แถวสุดท้ายของต้นฉบับคือสิ้นปีกรมธรรม์ที่ 40 (อายุ 98 ปีที่แสดงในตาราง) มูลค่ากรณี 5% = 1,949,108.40 บาท การจ่ายครบสัญญาอายุ 99 ปีใช้ราคาหน่วยลงทุนตามวันประเมินที่กำหนดในกรมธรรม์
กองทุนอ้างอิงประกอบด้วย KFGDA-I, KFGDB-I และ KKP GNP ทั้งสองกองทุนกรุงศรีเป็นกองทุนผสมที่ลงทุนต่างประเทศ ข้อมูลย้อนหลังเป็นผลตอบแทนกองทุน ส่วนสมมติฐานกรมธรรม์ 3% / 5% เป็นคนละชุดข้อมูล เพราะกรมธรรม์มีค่าใช้จ่ายและค่าการประกันภัยเพิ่มเติม
กองทุนผสมต่างประเทศ · ผู้ลงทุนสถาบัน
กองทุนเปิดกรุงศรีโกลบอลไดนามิคแอกเกรสซีฟอโลเคชั่นเอสอาร์ไอ-ผู้ลงทุนสถาบัน ลงทุนผ่าน Allianz Dynamic Multi Asset Strategy SRI 75, Class P (EUR) กระจายหุ้นและตราสารหนี้ทั่วโลก ไม่จ่ายเงินปันผล
Factsheet จาก บลจ.กรุงศรีกองทุนผสมต่างประเทศ · ผู้ลงทุนสถาบัน
กองทุนเปิดกรุงศรีโกลบอลไดนามิคบาลานซ์อโลเคชั่นเอสอาร์ไอ-ผู้ลงทุนสถาบัน ลงทุนผ่าน Allianz Dynamic Multi Asset Strategy SRI 50, Class P (EUR) กระจายหุ้นและตราสารหนี้ทั่วโลก ไม่จ่ายเงินปันผล
Factsheet จาก บลจ.กรุงศรีหุ้นทั่วโลก · ความเสี่ยงระดับ 6
กองทุนเปิดเคเคพี โกลบอล นิว เพอร์สเปกทีฟ ชนิดทั่วไป ลงทุนผ่าน Capital Group New Perspective Fund (LUX), Class P (USD) และมีความเสี่ยงหุ้นกับอัตราแลกเปลี่ยน
ข้อมูลจาก บลจ.เกียรตินาคินภัทร| กองทุน | 20 ปี | 10 ปี | 5 ปี | 1 ปีย้อนหลัง | วันที่ข้อมูล / แหล่ง |
|---|---|---|---|---|---|
| KFGDA-I | ยังไม่ครบ | ยังไม่ครบ | ยังไม่ครบ | 23.79% | 31 ส.ค. 2569 · บลจ.กรุงศรี |
| KFGDB-I | ยังไม่ครบ | ยังไม่ครบ | ยังไม่ครบ | 17.17% | 31 ส.ค. 2569 · บลจ.กรุงศรี |
| KKP GNP | ยังไม่ครบ | 10.00% | 5.89% | 10.40% | 1 ต.ค. 2569 · WealthMagik |
ผลตอบแทน 1 ปีหมายถึงย้อนหลัง 1 ปี ณ วันที่ระบุ ไม่ใช่อัตราดอกเบี้ยปัจจุบันหรือผลตอบแทนคงที่ KFGDA-I และ KFGDB-I จดทะเบียนและเริ่มชนิดหน่วยลงทุน I วันที่ 27 ก.ย. 2567 จึงยังไม่มีประวัติครบ 5 / 10 / 20 ปี ส่วน KKP GNP จดทะเบียน 4 ธ.ค. 2558 และยังไม่ครบ 20 ปี ใช้ประวัติของชนิดหน่วยลงทุนที่ระบุ ไม่ใช้ประวัติกองทุนหลักแทน
| กองทุน | YTD | ตั้งแต่จัดตั้ง · เฉลี่ยต่อปี |
|---|---|---|
| KFGDA-I | 13.22% | 13.89% |
| KFGDB-I | 9.60% | 10.41% |
YTD นับตั้งแต่ต้นปีถึงวันที่ข้อมูล ส่วนตั้งแต่จัดตั้งเป็นคนละช่วงกับ 5 ปี ตัวเลขทั้งสองชุดไม่ใช้แทนประวัติ 5 / 10 / 20 ปี
ยังไม่มีข้อมูลสัดส่วนลงทุนจริงในใบเสนอขายที่ได้รับ การยกสามกองทุนนี้มาอ้างอิงไม่ได้แสดงว่าพอร์ตนี้จะได้ 3–5% ต่อปี ต้องตรวจรายการกองทุนที่บริษัทเปิดให้เลือกและสัดส่วนพอร์ตจริงก่อนดำเนินการ ตัวเลขบัญชีที่อายุ 90 ปีคงอ้างอิงตารางบริษัทภายใต้สมมติฐาน 5% ไม่คำนวณใหม่จากผลตอบแทนกองทุนย้อนหลัง
ผลการดำเนินงานในอดีตไม่ยืนยันผลการดำเนินงานในอนาคต การลงทุนมีความเสี่ยง รวมถึงความเสี่ยงหุ้นและอัตราแลกเปลี่ยนของกองทุนต่างประเทศ
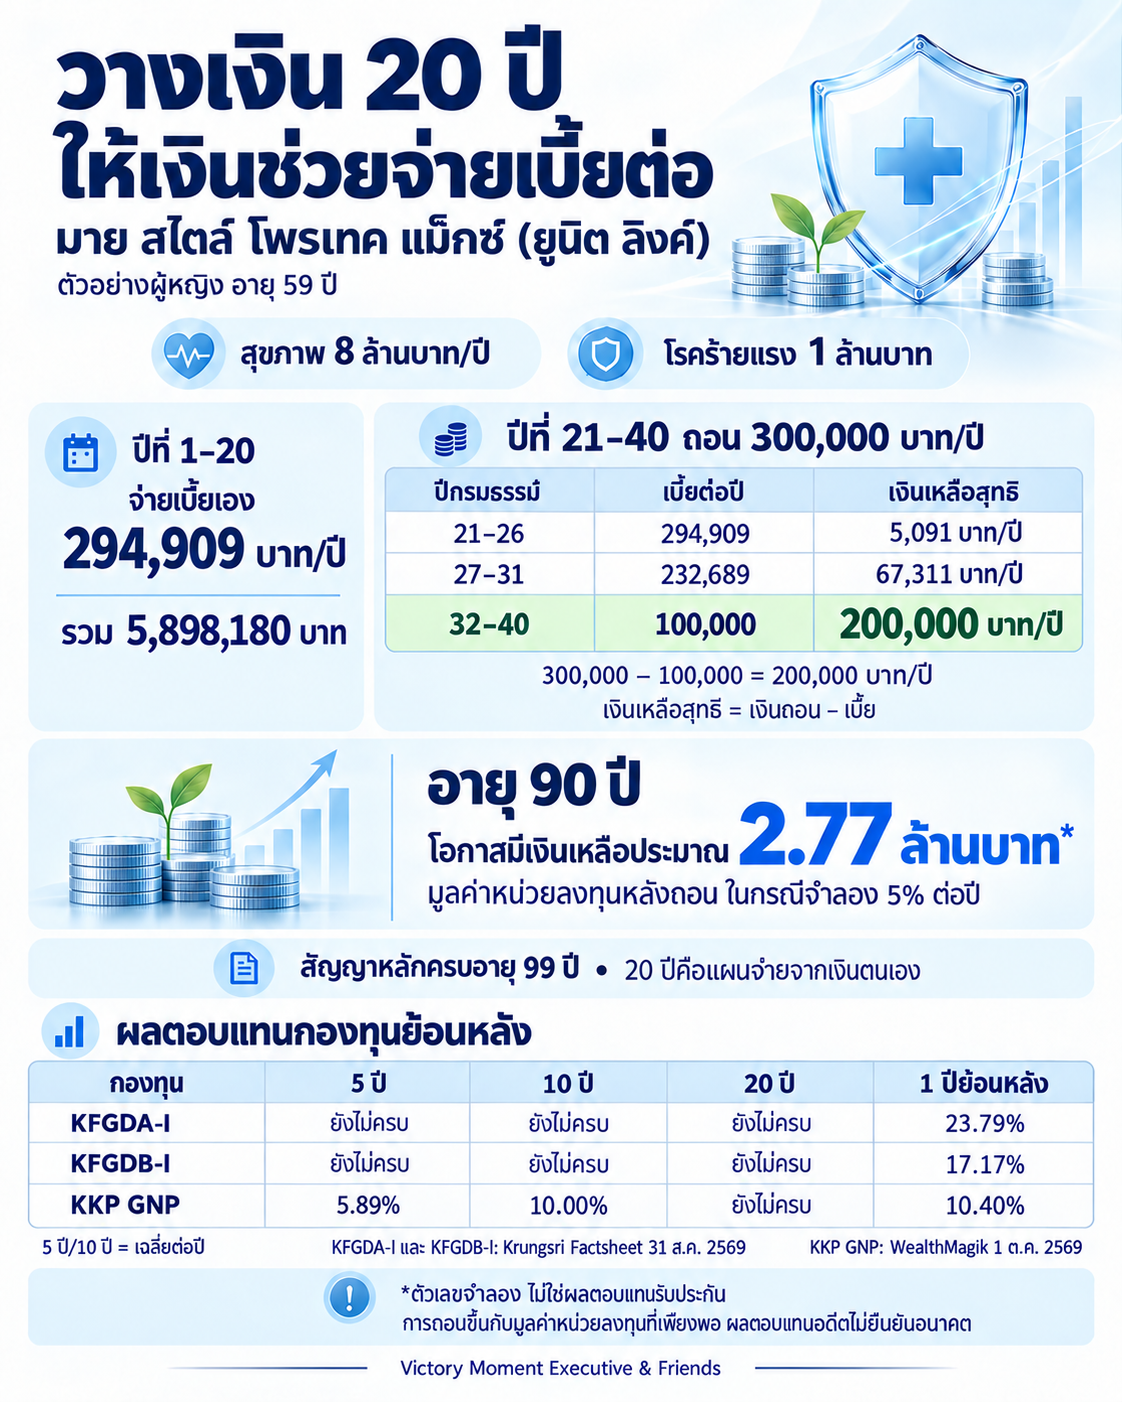
ผู้ที่ต้องการเตรียมค่ารักษาพยาบาลในระยะยาว สามารถจัดสรรเงินปีละ 294,909 บาทใน 20 ปีแรก และยอมรับการทบทวนหรือเติมเงินเมื่อผลตอบแทนกับค่าใช้จ่ายเปลี่ยน
เริ่มจากสวัสดิการที่มี โรงพยาบาลและค่าห้องที่ใช้ งบที่จ่ายได้จริง เงินสำรองนอกกรมธรรม์ และความเสี่ยงลงทุนที่รับได้ แล้วจึงทำตัวอย่างเฉพาะบุคคล
แผนนี้วางเงินจากเราใน 20 ปีแรก หลังจากนั้นวางแผนถอนเงินในกรมธรรม์มาช่วยจ่ายเบี้ยค่ะ ตามตัวอย่างหญิงอายุ 59 ปี ปีที่ 28 ถอน 300,000 บาท หักเบี้ย 232,689 บาท จะเหลือ 67,311 บาทในปีนั้น และในช่วงปีที่ 32–40 เมื่อเบี้ยเหลือ 100,000 บาท เงินถอน 300,000 บาทจะเหลือสุทธิ 200,000 บาทต่อปีค่ะ ส่วนมูลค่าที่อายุ 90 ปี ในกรณีจำลองผลตอบแทน 5% อยู่ประมาณ 2.77 ล้านบาท เราจะทบทวนมูลค่ากับค่าใช้จ่ายทุกปีให้แผนเดินต่อได้ค่ะ
ค่ารักษาในอนาคต เตรียมแผนตั้งแต่วันนี้ได้ค่ะ ตัวอย่างมาย สไตล์ โพรเทค แม็กซ์ (ยูนิต ลิงค์) สำหรับผู้หญิงอายุ 59 ปี พร้อมสุขภาพ 8 ล้านบาทต่อปีและทุนโรคร้ายแรง 1 ล้านบาท วางเงินจากตนเอง 20 ปีแรก แล้ววางแผนถอนเงินจากกรมธรรม์มาช่วยจ่ายเบี้ยต่อ ปีที่ 28 เหลือส่วนต่าง 67,311 บาทในปีนั้น ส่วนปีที่ 32–40 ถอน 300,000 บาท หักเบี้ย 100,000 บาท เหลือสุทธิ 200,000 บาทต่อปี และกรณีจำลองผลตอบแทนเฉลี่ย 5% ต่อปี มีมูลค่าคงเหลือที่อายุ 90 ปีประมาณ 2.77 ล้านบาท ตัวเลขเป็นตัวอย่าง ไม่ใช่ผลตอบแทนรับประกัน การถอนขึ้นกับมูลค่าที่เพียงพอและเงื่อนไขกรมธรรม์ ควรทำแผนตามงบและความเสี่ยงที่รับได้ค่ะ
20 ปีคือกลยุทธ์ในตัวอย่าง ไม่ใช่สัญญาชำระเบี้ย 20 ปีแบบรับรอง หากผลตอบแทนต่ำหรือค่าใช้จ่ายเพิ่มอาจต้องเติมเงิน
เป็นจุดหลังช่วงคุ้มครองสุขภาพในตัวอย่าง สัญญาหลักครบกำหนดอายุ 99 ปี ผลประโยชน์ครบสัญญาเป็นมูลค่ารับซื้อคืนหน่วยลงทุนตามวันประเมินที่กำหนด
ผลประโยชน์เสียชีวิตเป็นจำนวนที่มากกว่าระหว่างทุนชีวิตหักเงินถอนสะสม กับมูลค่าบัญชีเบี้ย RPP บวก 50,000 บาท รวมมูลค่าเบี้ยเพิ่มเติมถ้ามี ต้องใช้สูตรตามกรมธรรม์ ไม่ใช่ทุนชีวิตบวกบัญชีทั้งหมดเสมอ
12 หน้า · สำเนาปิดชื่อผู้ขอเอาประกันภัย · อายุ เพศ เบี้ยและความคุ้มครองคงตามต้นฉบับ
9 หน้า · โบรชัวร์ต้นฉบับจากเว็บไซต์บริษัท · รวมค่าธรรมเนียมและเงื่อนไขสัญญาหลัก
ข้อมูลคำนวณเงินถอนอ้างอิงตารางตัวอย่างผลประโยชน์วันที่ 6 ต.ค. 2569 หน้า 1 เอกสารสำหรับเตรียมความพร้อมการขายยังเก็บเป็นต้นฉบับสำหรับว่าน จึงไม่เผยแพร่ PDF ภายในนั้นบนหน้านี้
ผู้ขอเอาประกันภัยควรทำความเข้าใจความคุ้มครอง เงื่อนไข ข้อยกเว้น ค่าธรรมเนียมและความเสี่ยงก่อนตัดสินใจ เบี้ยและค่าการประกันภัยอาจเปลี่ยนตามอายุและหลักเกณฑ์บริษัท