เหมาะกับใคร
เจ้าของกิจการและผู้นำครอบครัวที่รายได้ยังพึ่งตัวเอง มีภาระต้องดูแล และมีเงินส่วนที่จัดสรรจ่ายเบี้ยหลักได้ต่อเนื่อง 6 ปี โดยไม่กระทบเงินหมุนเวียนประจำวัน
MY WEALTH LEGACY A99/6 + 48 BEYOND (E)
เตรียมเงินให้คนสำคัญของบ้านและธุรกิจ ในวันที่ต้องรักษาตัว
พร้อมทางเลือกปรับแผนเมื่อความรับผิดชอบเปลี่ยน
วันที่คุณต้องรักษาตัว ค่าใช้จ่ายของบ้าน เงินเดือนทีม และภาระธุรกิจยังเดินต่อ แผนนี้เตรียมเงินก้อนจากโรคร้ายแรงไว้ช่วยประคองช่วงนั้น พร้อมสัญญาหลักที่มีมูลค่าให้วางแผนต่อในอนาคต
ผลประโยชน์จ่ายเมื่อเข้าเกณฑ์โรคร้ายแรงหรือทุพพลภาพที่ระบุ การป่วยจนทำงานไม่ได้เพียงอย่างเดียวยังไม่ใช่เงื่อนไขรับเงิน
เจ้าของกิจการและผู้นำครอบครัวที่รายได้ยังพึ่งตัวเอง มีภาระต้องดูแล และมีเงินส่วนที่จัดสรรจ่ายเบี้ยหลักได้ต่อเนื่อง 6 ปี โดยไม่กระทบเงินหมุนเวียนประจำวัน
รวมค่าใช้จ่ายครอบครัว เงินเดือนทีม ค่าเช่า หนี้ และค่าใช้จ่ายคงที่ แล้วดูว่าหากเจ้าของต้องพัก 6–12 เดือน ต้องมีเงินเท่าไร ก่อนเลือกทุนและงบเบี้ยที่เหมาะกับธุรกิจ
| องค์ประกอบ | ทุน / ผลประโยชน์ | เบี้ยรายปีปีแรก | การชำระ |
|---|---|---|---|
| มาย เวลท์ เลกาซี A99/6 (มีเงินปันผล) | ทุนชีวิต 5,000,000 บาท | 296,800 บาท | 6 ปี |
| คุ้มครองโรคร้ายแรง 48 บียอนด์ (E) | ทุน 5,000,000 บาท | 10,800 บาท | ต่ออายุรายปีตามเงื่อนไข |
| คุ้มครองทุพพลภาพ ทพ.1 | ยกเว้นเบี้ยสัญญาหลักเมื่อเข้าเงื่อนไข | 190 บาท | ตามระยะในใบเสนอขาย |
| รวมปีแรก | สัญญาหลักและสัญญาเพิ่มเติม | 307,790 บาท | กรณีเลือกชำระรายปี |
| งวดชำระ | เบี้ยต่องวดในปีแรก | วิธีใช้สื่อสาร |
|---|---|---|
| รายปี | 307,790 บาท | เทียบเป็นงบเฉลี่ยประมาณ 25,649 บาท/เดือน โดยชำระจริงรายปี |
| ราย 6 เดือน | 160,051 บาท | 2 งวดต่อปี |
| ราย 3 เดือน | 83,103 บาท | 4 งวดต่อปี |
| รายเดือน | 27,701 บาท | เบี้ยเรียกเก็บรายเดือนจริงตามตัวอย่าง |
เงินสินไหมที่ได้รับสามารถนำมาจัดสรรสำหรับการรักษา ค่าใช้จ่ายครอบครัว หรือช่วยพยุงธุรกิจได้ตามความจำเป็น ต้องวางผู้มีสิทธิรับเงินและเส้นทางนำเงินไปใช้ให้ตรงกับวัตถุประสงค์
| ผลประโยชน์ตามตัวอย่าง | เงินก้อน | หลังจ่ายผลประโยชน์ |
|---|---|---|
| กลุ่ม 1 · 47 โรคร้ายแรงตามคำนิยาม | 5,000,000 บาท | สัญญาเพิ่มเติมฉบับนี้สิ้นผลบังคับ |
| กลุ่ม 2 · 4 โรคร้ายแรงในเด็กตามเกณฑ์อายุ | 5,000,000 บาท | ไม่ใช่สิทธิของตัวอย่างผู้ใหญ่เริ่มอายุ 30 ปี |
| กลุ่ม 3 · 21 โรค/อาการตามคำนิยาม | 2,500,000 บาท | สัญญาเพิ่มเติมยังคงอยู่ตามเงื่อนไข |
| กลุ่ม 4 · โรคหลอดเลือดหัวใจตีบที่รักษาด้วยการสวนหลอดเลือดหัวใจ | 500,000 บาท | สัญญาเพิ่มเติมยังคงอยู่ตามเงื่อนไข |
| กลุ่ม 5 · โรคแทรกซ้อนที่เกิดจากเบาหวาน | 500,000 บาท | สัญญาเพิ่มเติมยังคงอยู่ตามเงื่อนไข |
| ทุพพลภาพถาวรสิ้นเชิงตามคำนิยามและเกณฑ์อายุ | 5,000,000 บาท | สัญญาเพิ่มเติมฉบับนี้สิ้นผลบังคับ |
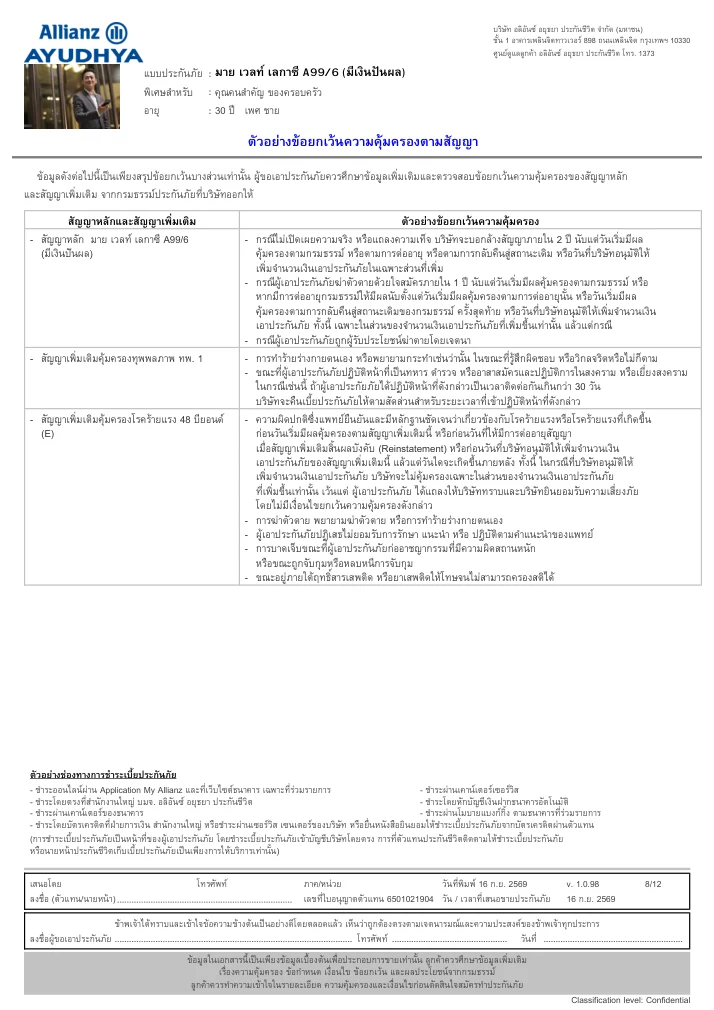
บางโรคมีระยะรอคอย 60 วันตามรายการในสัญญา แต่ละกลุ่มมีข้อจำกัดการเคลม กลุ่ม 3, 4 และ 5 จ่ายได้กลุ่มละหนึ่งครั้งตลอดอายุสัญญา แม้ต่ออายุแล้ว หากเป็นอวัยวะเดียวกันและวินิจฉัยหรือผ่าตัดครั้งเดียวกัน ให้ใช้กติกาจ่ายผลประโยชน์รายการสูงสุดตามสัญญา ไม่บวกทุกช่องเป็นเงินที่จะได้พร้อมกัน
เมื่อรับเงินกรณีกลุ่ม 1 หรือกลุ่ม 2 หรือทุพพลภาพตามเงื่อนไข สัญญาโรคร้ายแรงสิ้นผลบังคับ ส่วนสัญญาหลักยังพิจารณาแยกตามเงื่อนไขของตนเอง ต้องชำระเบี้ยที่ยังเหลือ เว้นแต่ได้รับสิทธิยกเว้นเบี้ยตาม ทพ.1
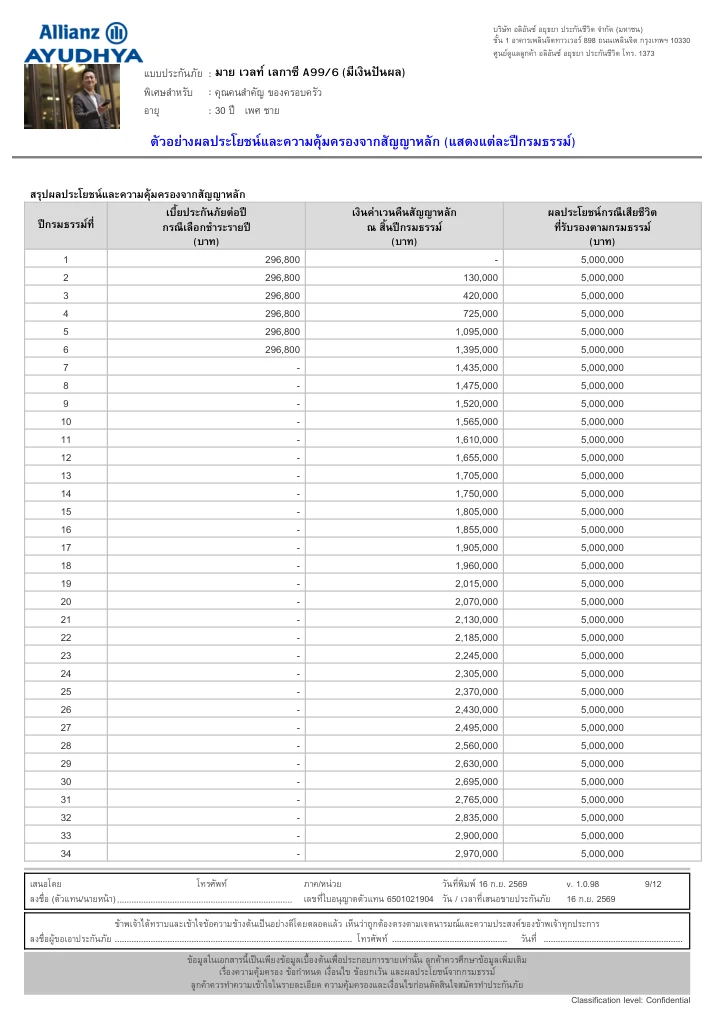
สัญญาหลักมีผลประโยชน์เสียชีวิต 5,000,000 บาท หรือเงินค่าเวนคืน หรือ 101% ของเบี้ยหลักที่ชำระแล้ว แล้วแต่จำนวนใดสูงกว่า พร้อมโอกาสรับเงินปันผลเมื่อเสียชีวิตตามเงื่อนไข เพื่อให้ผู้รับประโยชน์มีเงินก้อนตั้งหลัก
เป็นแผนรองสำหรับวันที่ไม่คาดคิด ส่วนมุมเล่าหลักของชุดนี้คือเงินที่ช่วยดูแลความรับผิดชอบระหว่างมีชีวิต
ใช้เงินสินไหมเมื่อเข้าเงื่อนไข เพื่อช่วยรับภาระในช่วงรักษาตัว โดยกำหนดเงินที่จำเป็นต้องใช้และระยะเวลาที่ต้องพยุงกิจการ
หากธุรกิจยังฟื้นไม่เต็มที่ หรือมีเหตุฉุกเฉิน สามารถขอกู้จากสัญญาหลักได้ สูงสุด 75% ของมูลค่าเวนคืน ตามเงื่อนไขบริษัท โดยมี ดอกเบี้ยทบต้น 5.5% ต่อปี
เป็นเงินกู้ที่ต้องวางแผนคืน ไม่ใช่สินไหมเพิ่ม และไม่ใช่ 75% ของทุนชีวิต 5 ล้านบาท
| จุดอ้างอิงสิ้นปีกรมธรรม์ | มูลค่าเวนคืนหลัก | 75% สำหรับประมาณวงเงินกู้ |
|---|---|---|
| ปีที่ 2 | 130,000 บาท | 97,500 บาท |
| ปีที่ 6 | 1,395,000 บาท | 1,046,250 บาท |
| ปีที่ 15 | 1,805,000 บาท | 1,353,750 บาท |
วงเงินจริงใช้มูลค่า ณ วันที่ขอใช้สิทธิและหนี้คงค้างตามเงื่อนไข ไม่ได้มีวงเงินนี้ตั้งแต่วันแรก เงินกู้และดอกเบี้ยค้างส่งผลต่อเงินรับสุทธิและความคงอยู่ของกรมธรรม์ จึงควรตรวจยอดก่อนใช้สิทธิทุกครั้ง อัตราอ้างอิงจาก หน้าผลิตภัณฑ์ของบริษัท ตรวจเมื่อ 16 ก.ย. 2569
เมื่อภาระลดลง แผนมีทางเลือกให้ทบทวนว่าจะเก็บสัญญาหลักต่อ หรือเวนคืนรับเงินก้อนตามมูลค่าขณะนั้น โดยไม่จำเป็นต้องตั้งใจถือถึงอายุ 99 ปีเสมอไป
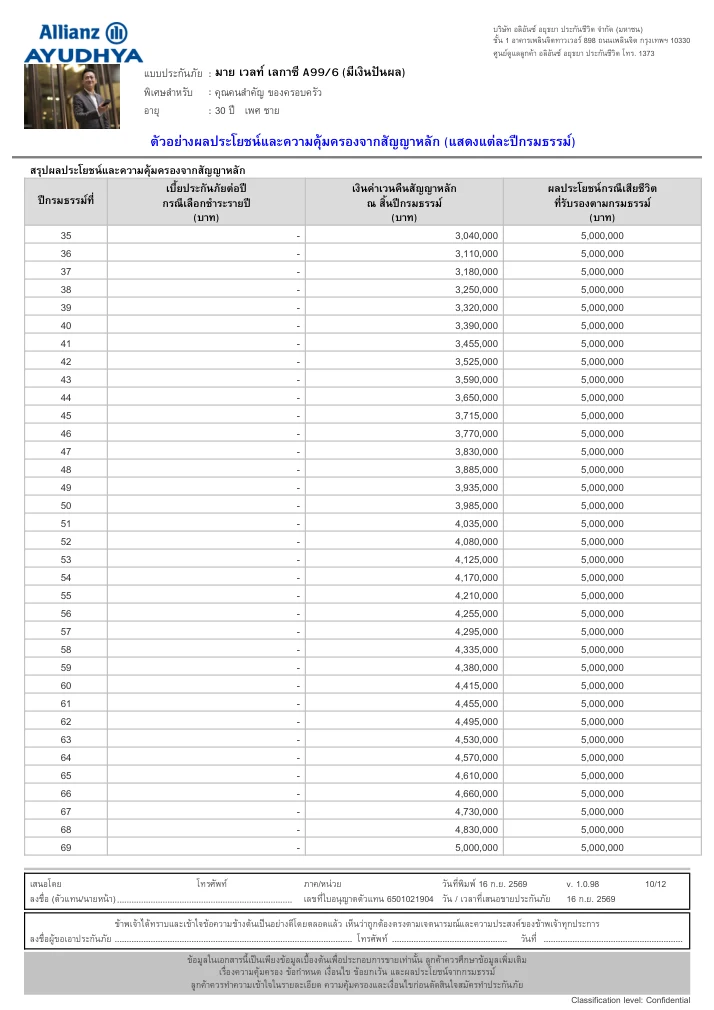
| สิ้นปีกรมธรรม์ | อายุโดยประมาณ* | มูลค่าเวนคืนหลัก | เทียบเบี้ยหลักรวม 1,780,800 บาท |
|---|---|---|---|
| 6 | 36 ปี | 1,395,000 บาท | ยังต่ำกว่าเบี้ยหลักสะสม |
| 14 | 44 ปี | 1,750,000 บาท | ยังต่ำกว่า 30,800 บาท |
| 15 | 45 ปี | 1,805,000 บาท | สูงกว่า 24,200 บาท |
| 20 | 50 ปี | 2,070,000 บาท | เก็บต่อ มูลค่าตามตารางเพิ่ม |
| 30 | 60 ปี | 2,695,000 บาท | เป็นทางเลือกเงินก้อนช่วงเกษียณ |
| 40 | 70 ปี | 3,390,000 บาท | หากยังไม่ใช้เงิน เก็บต่อได้ตามสัญญา |
*อายุโดยประมาณคำนวณจากอายุเริ่ม 30 ปีบวกระยะเวลา ให้ยึดวันครบรอบปีกรมธรรม์และยอดในตารางจริง เมื่อเวนคืนแล้ว สัญญาหลักและสัญญาเพิ่มเติมที่อาศัยสัญญาหลักสิ้นสุด
ถือสัญญาหลักต่อได้หลังชำระเบี้ยหลักครบ 6 ปี มูลค่าเวนคืนเพิ่มตามตาราง เช่น ปีที่ 20 เป็น 2.07 ล้านบาท และปีที่ 30 เป็น 2.695 ล้านบาท เป็นการเติบโตของมูลค่าตามสัญญา ไม่ใช่ดอกเบี้ยเงินฝากหรือเงินคืนเข้าบัญชีทุกปี
สัญญามีโอกาสรับเงินปันผลเมื่อเสียชีวิตตั้งแต่ปีที่ 6 หรือเมื่อครบกำหนด ตามเงื่อนไขและผลตอบแทนการลงทุนของบริษัท ไม่ได้นำตัวอย่างเงินปันผลมาบวกกับยอดเวนคืนในตารางนี้
| เมื่อธุรกิจมีคนรับช่วงต่อ | ทางเลือก | สิ่งที่เปลี่ยน |
|---|---|---|
| ยังต้องการเงินก้อนโรคร้ายแรงสำหรับตัวเอง | คงสัญญาหลักและสัญญาเพิ่มเติม | ทบทวนความจำเป็นและงบเบี้ยสัญญาเพิ่มเติมตามอายุ |
| ภาระธุรกิจลดแล้ว แต่ยังไม่ใช้เงินก้อน | ขอยกเลิกสัญญาเพิ่มเติมที่ไม่จำเป็น และเก็บสัญญาหลักต่อ | ความคุ้มครองที่ยกเลิกสิ้นสุด หากเบี้ยหลักยังไม่ครบ 6 ปีต้องจ่ายส่วนที่เหลือ |
| พร้อมใช้เงินหรือเกษียณ | ขอเวนคืนสัญญาหลักรับมูลค่าเงินสด ณ วันใช้สิทธิ | หักเงินกู้/หนี้คงค้าง สัญญาหลักและสัญญาเพิ่มเติมสิ้นสุด |
การยกเลิกสัญญาเพิ่มเติมกับการเวนคืนสัญญาหลักเป็นคนละเรื่อง จะยกเลิกเฉพาะสัญญาเพิ่มเติมก่อนแล้วเก็บสัญญาหลักต่อก็ได้ ให้บริษัทตรวจวันมีผลและเงื่อนไขคืนเบี้ยส่วนที่ยังไม่ใช้สิทธิถ้ามี ก่อนดำเนินการ
ไม่ควรยกเลิกเพียงเพราะมีผู้รับช่วงธุรกิจ หากความจำเป็นด้านสุขภาพส่วนตัวยังมีอยู่ การขอความคุ้มครองใหม่ในอนาคตอาจต้องพิจารณาสุขภาพและเบี้ยใหม่
จัดสรรเงินจากธุรกิจมาวางแผนความเสี่ยงของคนสำคัญได้ จ่ายเบี้ยสัญญาหลักสั้น 6 ปี ทำให้เห็นกรอบเงินที่ต้องเตรียมชัด แล้วแยกงบสัญญาเพิ่มเติมสำหรับความคุ้มครองที่ยังจำเป็น
| แหล่งเงิน | แนวทางจัดให้ตรงวัตถุประสงค์ |
|---|---|
| รายได้จากกิจการของเจ้าของเอง | กันเงินหลังค่าใช้จ่าย ภาษี และเงินหมุนเวียนที่จำเป็น เพื่อจ่ายเบี้ยอย่างต่อเนื่อง |
| บริษัทเป็นผู้จ่ายเบี้ยให้กรรมการ/คนสำคัญ | กำหนดวัตถุประสงค์ ระเบียบหรือมติ ผู้เอาประกัน ผู้มีสิทธิรับเงิน และผู้รับประโยชน์ให้ชัด พร้อมตรวจผลทางบัญชีและภาษี |
| เป้าหมายดูแลครอบครัวควบคู่ธุรกิจ | ตกลงว่าเงินแต่ละผลประโยชน์จะเข้าถึงใครและนำไปใช้กับภาระใด ไม่ถือว่าบริษัทจ่ายแล้วครอบครัวหรือธุรกิจได้รับเงินทุกกรณีโดยอัตโนมัติ |
คำว่าใช้เงินธุรกิจทำได้ ไม่ได้แปลว่าเบี้ยทั้งหมดเป็นรายจ่ายทางภาษีได้ทุกกรณี ข้อหารือกรมสรรพากร 0706/4227 อธิบายกรณีจ่ายให้กรรมการตามระเบียบทั่วไปที่อาจลงรายจ่ายบริษัทได้ แต่ยังเป็นประโยชน์เพิ่มของกรรมการแม้บริษัทเป็นผู้รับประโยชน์ ส่วนข้อหารือ 0706/12365 เป็นกรณีเฉพาะประกันสินเชื่อเพื่อประโยชน์บริษัท ซึ่งมีข้อเท็จจริงต่างกัน
ให้ฝ่ายบัญชีพิจารณาโครงสร้างจริงก่อนสรุปสิทธิภาษี โดยเฉพาะสิทธิรับเงินโรคร้ายแรง เงินเวนคืน และกรณีเสียชีวิต หน้านี้ยังไม่ได้คำนวณภาษีของบริษัทหรือกรรมการรายใด
แหล่งอ้างอิง: กรมสรรพากร 0706/4227 · กรมสรรพากร 0706/12365 เป็นข้อหารือตามข้อเท็จจริงเฉพาะกรณี
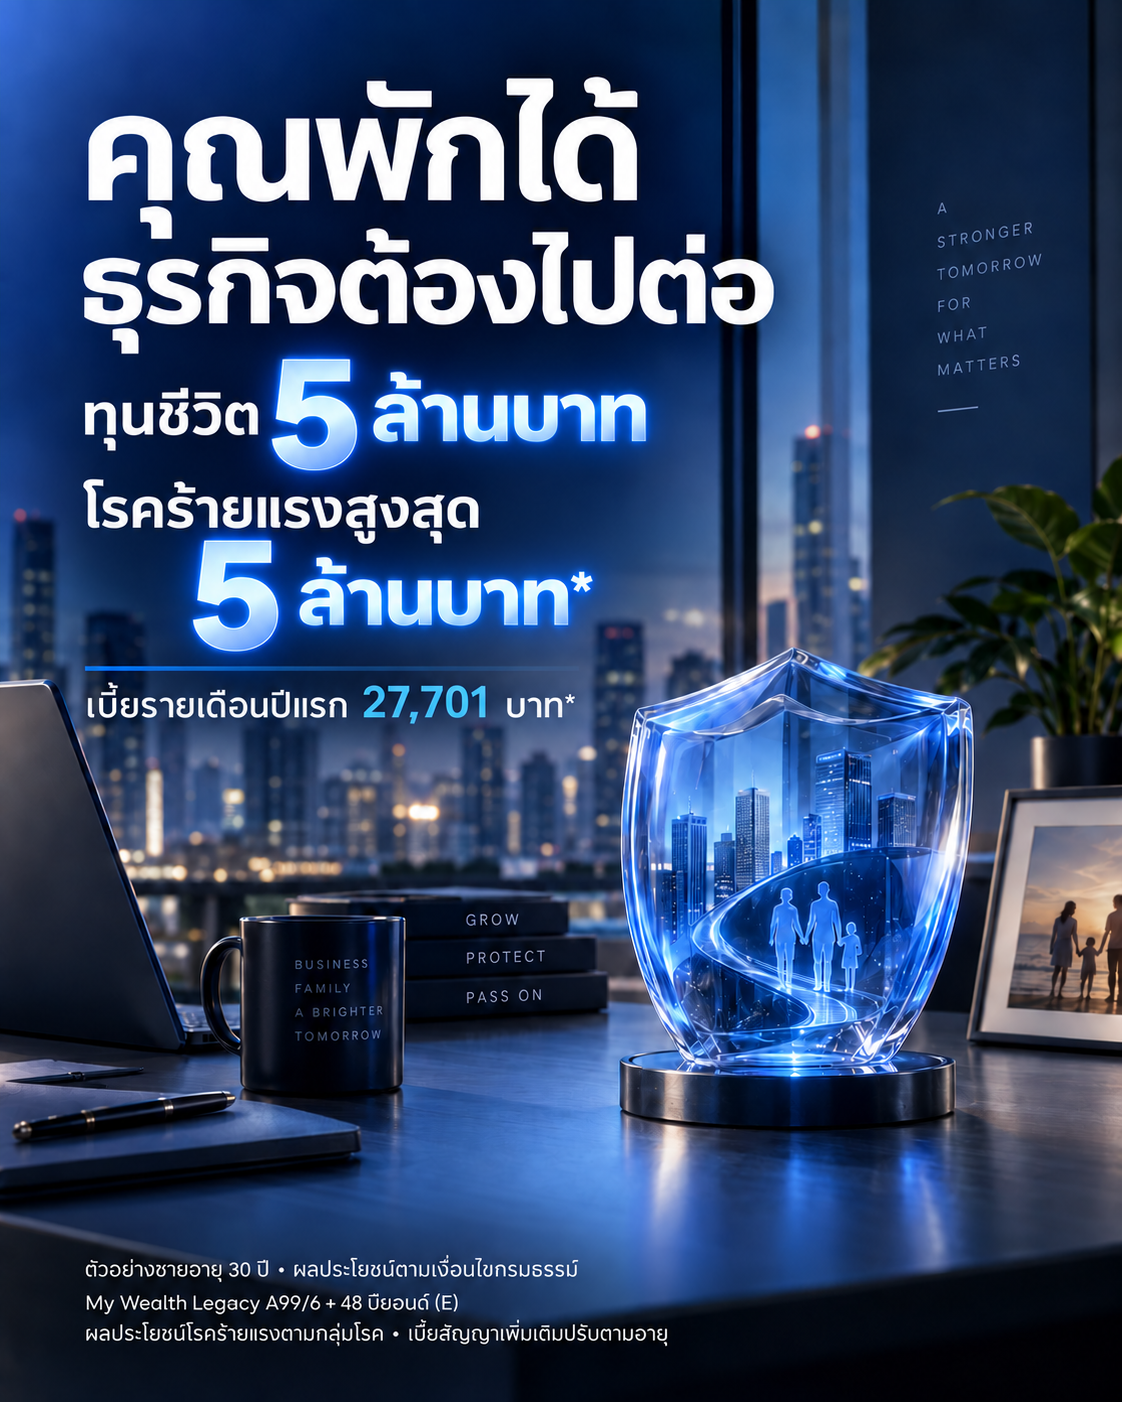
คุณพักได้ ธุรกิจต้องไปต่อ
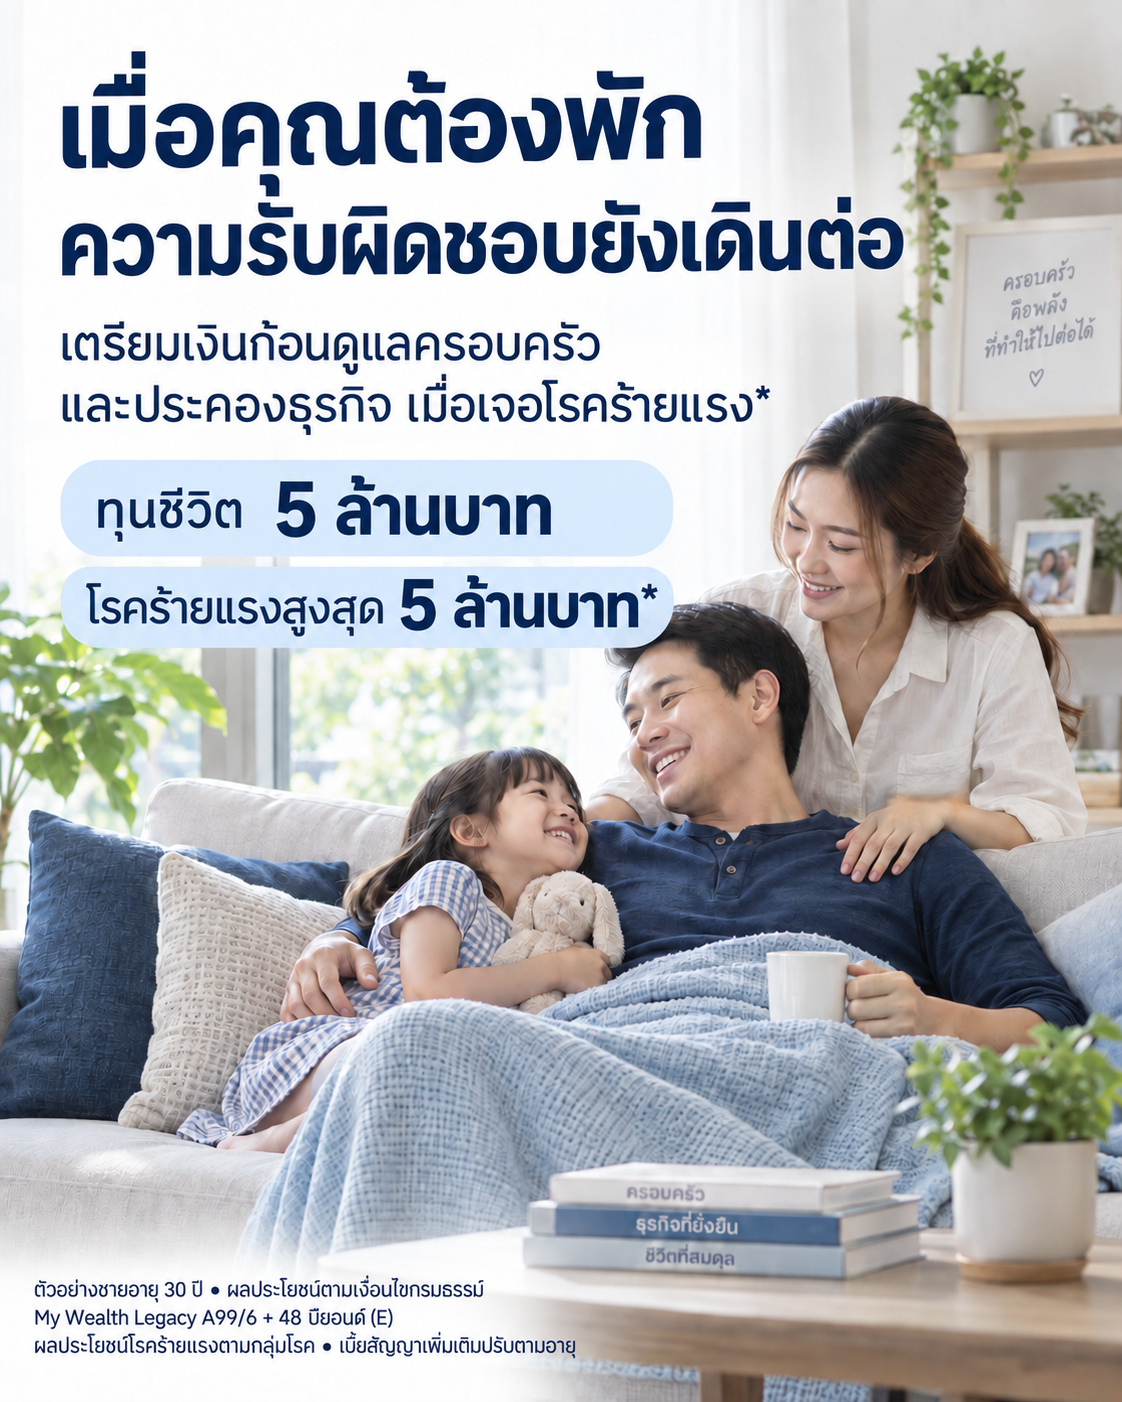
ดาวน์โหลดภาพเมื่อคุณต้องพัก ความรับผิดชอบยังเดินต่อ
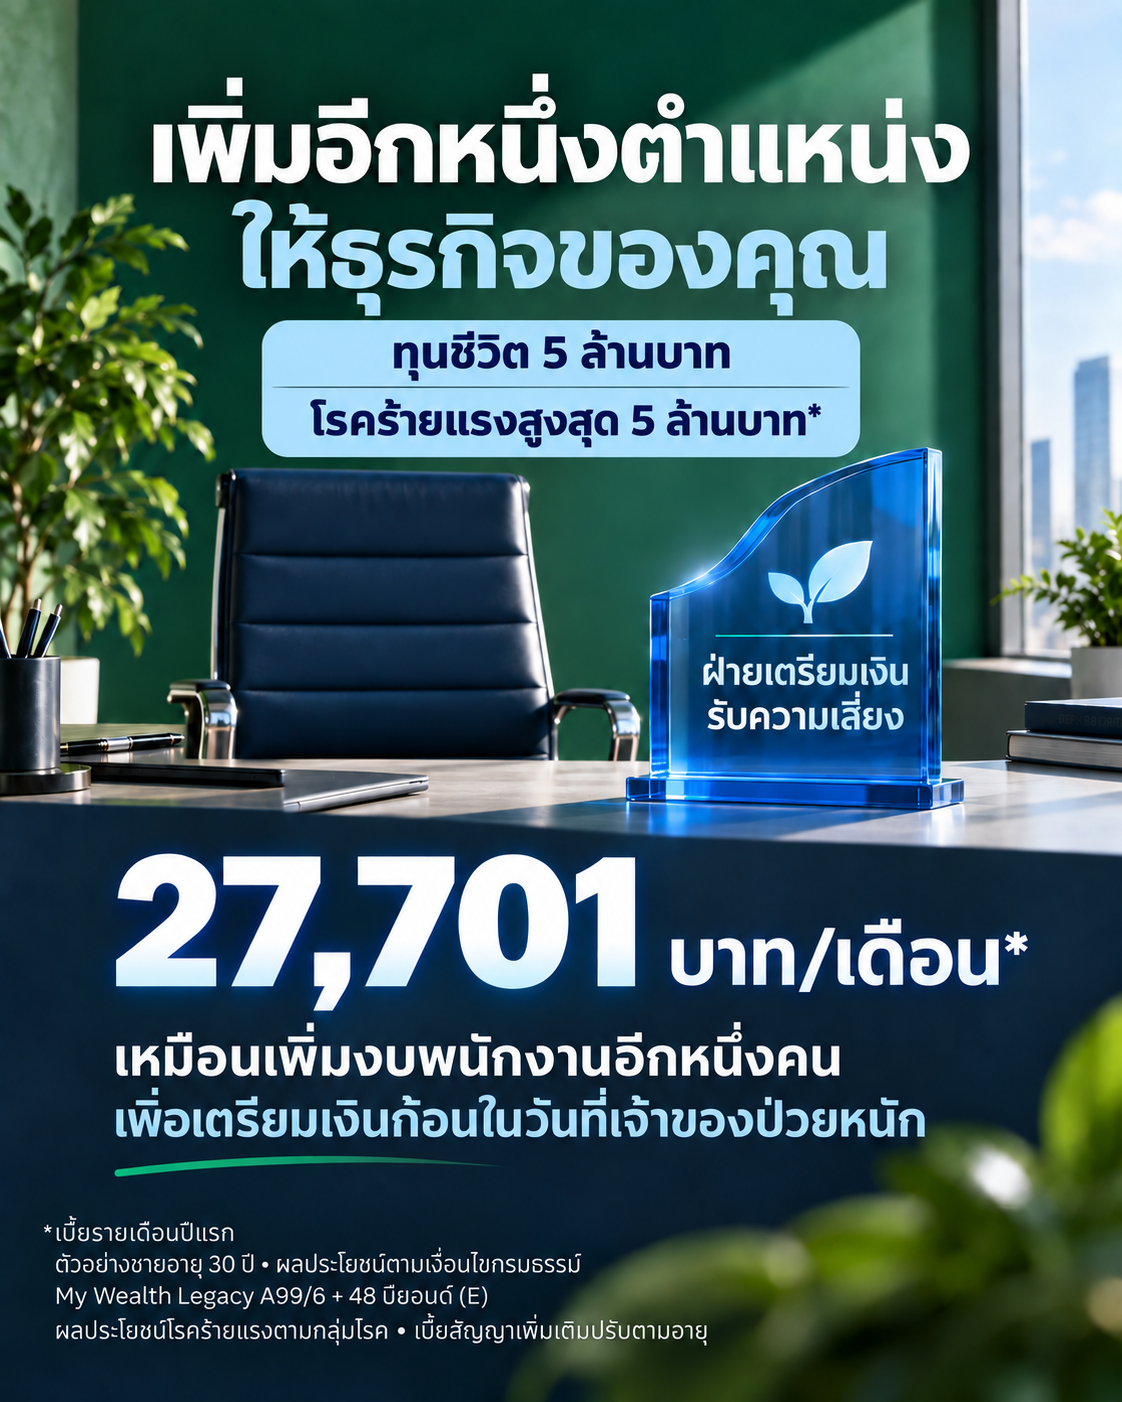
ดาวน์โหลดภาพเทียบงบกับการเพิ่มพนักงานอีกหนึ่งคน
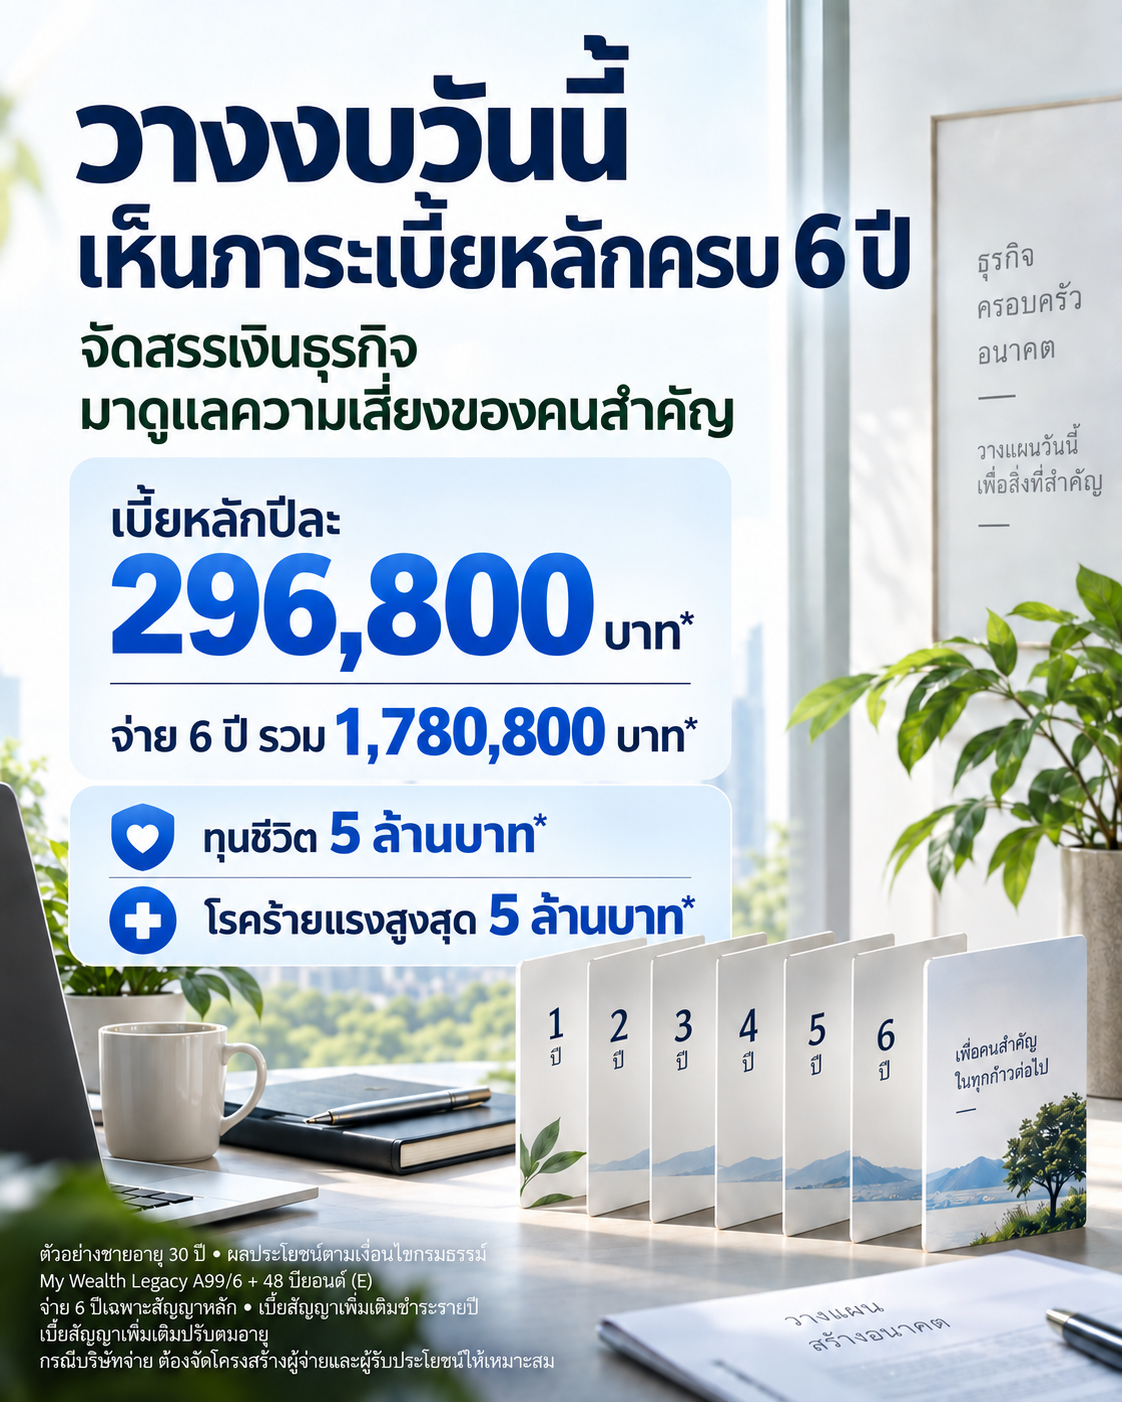
ดาวน์โหลดภาพจัดสรรเงินธุรกิจ เห็นภาระเบี้ยหลักชัด
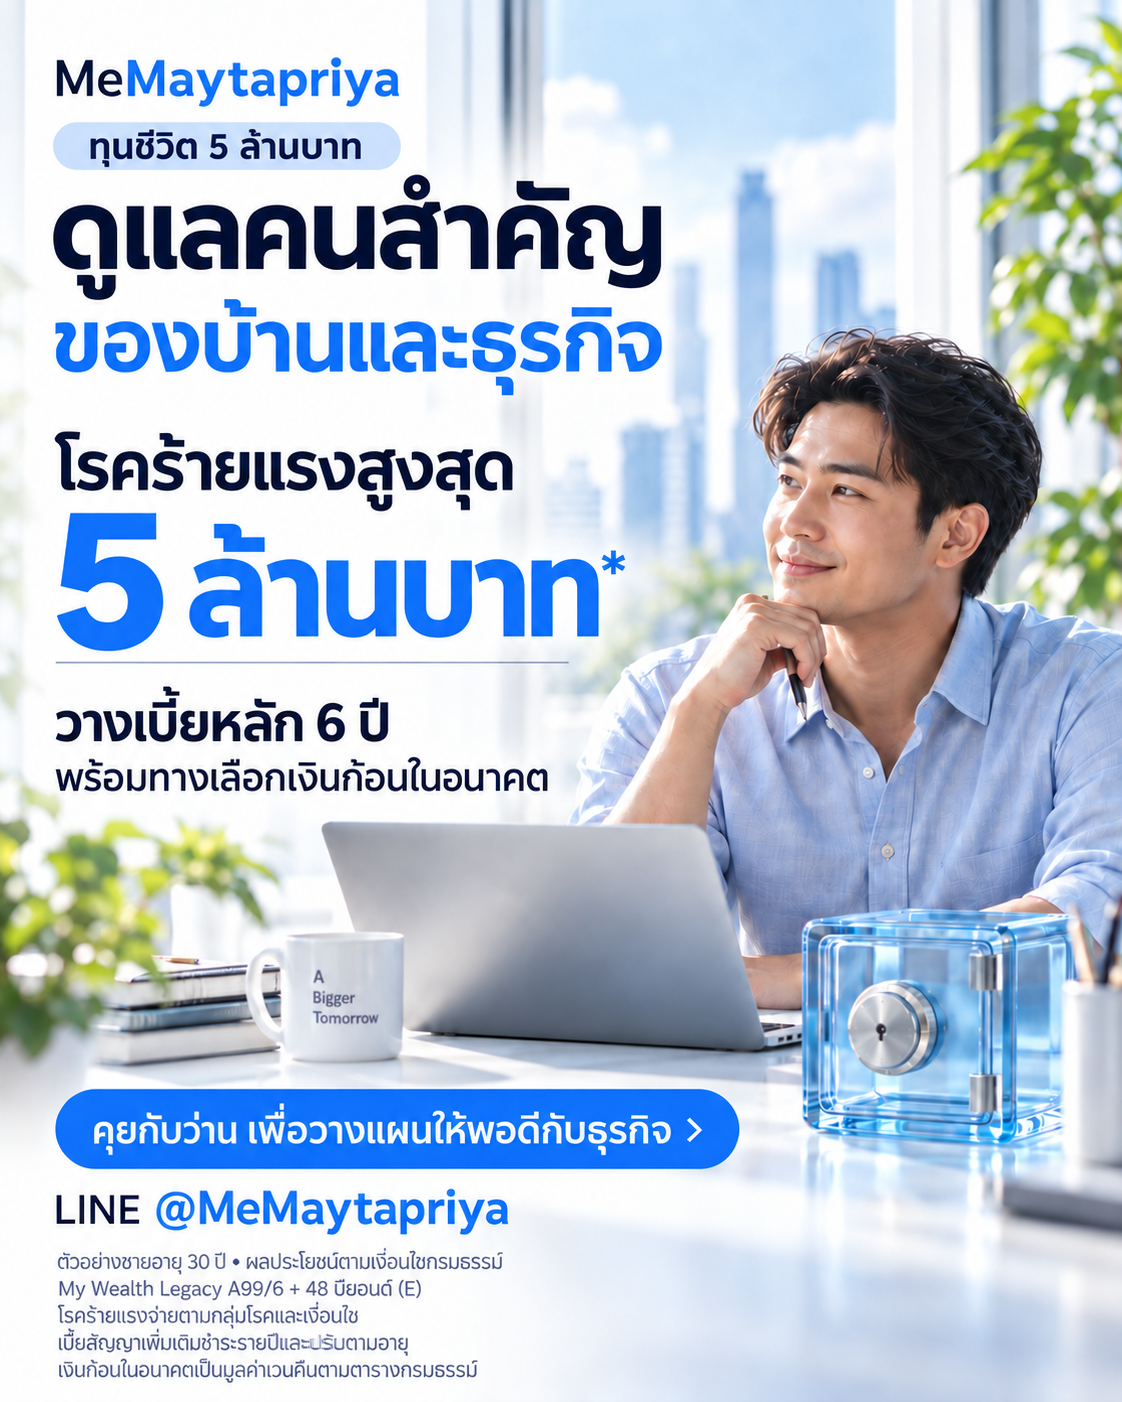
ดาวน์โหลดภาพดูแลคนสำคัญของบ้านและธุรกิจ
ดาวน์โหลดภาพเริ่มจากความรับผิดชอบที่ลูกค้าอยากดูแล แล้วใช้ตัวเลขให้เขาเห็นว่าต้องจัดสรรเงินเท่าไร
ถามค่าใช้จ่ายคงที่ต่อเดือนและระยะเวลาที่อยากมีเงินรองรับ แล้วเชื่อมกับเงินก้อนโรคร้ายแรงตามกลุ่มโรค
ใช้ภาพเทียบการจัดงบพนักงานอีกคน เบี้ยรายเดือนปีแรก 27,701 บาทเป็นตัวอย่างงบ ไม่ใช่ราคามาตรฐานสำหรับทุกอายุ
ให้เห็น 296,800 บาทต่อปี รวม 1,780,800 บาทเฉพาะเบี้ยหลักรายปี แล้วแยกเบี้ยต่ออายุเพิ่มเติม
ทบทวนว่าจะเก็บความคุ้มครองไว้ ลดสัญญาเพิ่มเติม หรือเวนคืนสัญญาหลัก ใช้ตารางจริง ไม่พูดว่าคืนเบี้ยทั้งหมดโดยไม่แยกส่วน
ตัวอย่างนี้ใช้สิทธิช่วงโปรที่เริ่มทุนสัญญาหลัก 5 ล้านบาท กำหนดสื่อสารถึงวันที่ 30 ก.ย. 2569 ตามข้อมูลที่ว่านแจ้ง ส่วนโบรชัวร์ทั่วไปยังแสดงเกณฑ์ทุนหลัก 10 ล้านบาท
ตัวเลขเบี้ยและมูลค่าในหน้านี้อ้างอิงใบเสนอขายทุนหลัก 5 ล้านบาท วันที่ 16 ก.ย. 2569 เมื่อนำไปใช้นอกช่วงโปร ให้ทบทวนเกณฑ์และออกใบเสนอขายใหม่ตามช่วงเวลานั้น
ครบ 6 ปีคือชำระเบี้ยสัญญาหลักครบ ส่วนสัญญาโรคร้ายแรงและสัญญาเพิ่มเติมต้องจ่ายตามเงื่อนไขต่อไปเพื่อคงความคุ้มครอง จะแยกแสดงเบี้ยแต่ละส่วนให้เห็นตั้งแต่เสนอขาย
ปีที่ 15 ของตัวอย่างนี้มูลค่าเวนคืนสูงกว่าเบี้ยหลักรายปีสะสมเท่านั้น ยังไม่รวมเบี้ยโรคร้ายแรงและสัญญาเพิ่มเติม ไม่คิดมูลค่าเงินตามเวลา และต้องหักหนี้กรมธรรม์ถ้ามี หากจะประเมินเงินคืนเทียบทุกเบี้ย ต้องมีตารางเบี้ยสัญญาเพิ่มเติมตามช่วงที่เลือกถือก่อน
ต้องตรวจคำนิยามโรค ระดับความรุนแรง ระยะรอคอย และข้อยกเว้น การหยุดทำงานหรือรายได้ธุรกิจลดลงเพียงอย่างเดียวไม่ได้ทำให้ได้รับผลประโยชน์โรคร้ายแรงโดยอัตโนมัติ
เงินรับสุทธิต้องคำนึงถึงเงินกู้ ดอกเบี้ย และหนี้อื่นตามกรมธรรม์ก่อนเสมอ ตัวเลขในตารางนี้เป็นมูลค่าก่อนหักหนี้ ไม่ใช่เงินสดที่จะได้รับเพิ่มอีกก้อนโดยไม่หักยอดที่กู้ไป
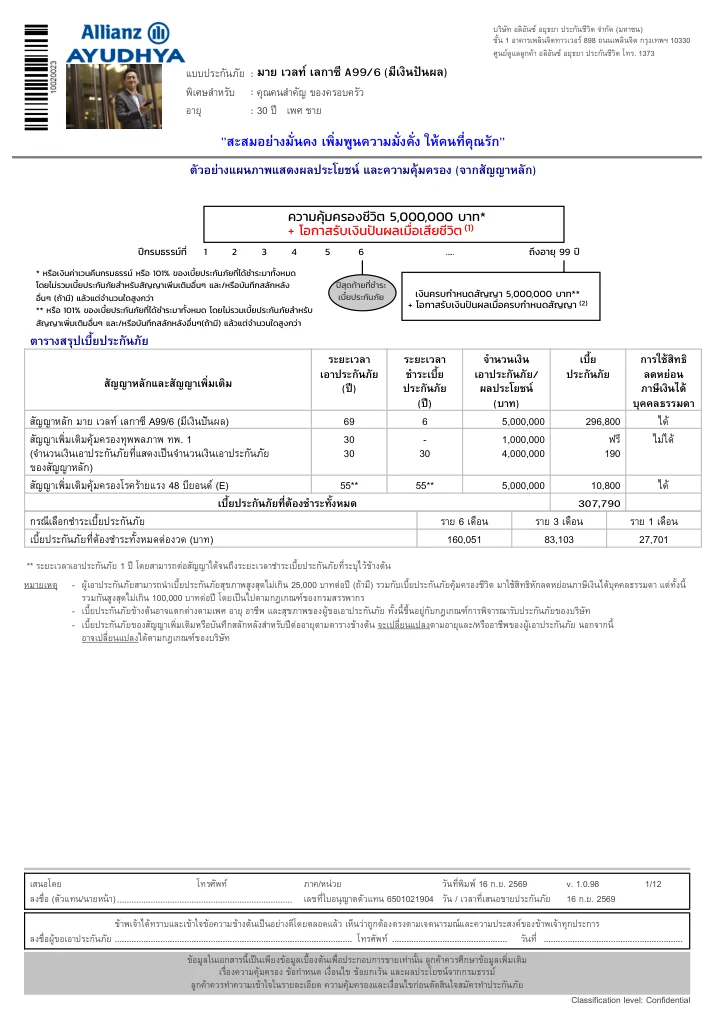
ชายอายุ 30 ปี · ทุนชีวิต 5 ล้านบาท + 48 บียอนด์ (E) 5 ล้านบาท
ออกวันที่ 16 ก.ย. 2569 · ชื่อผู้ขอเอาประกันในเอกสารเป็น “คุณคนสำคัญ ของครอบครัว”
My Wealth Legacy A99/6 (มีเงินปันผล) · ฉบับ พ.ย. 2568
เปิดโบรชัวร์ ↗48 บียอนด์ · ฉบับ ส.ค. 2564 ใช้ประกอบความเข้าใจ โดยยึดข้อกำหนดฉบับที่อนุมัติจริง
เปิดโบรชัวร์ ↗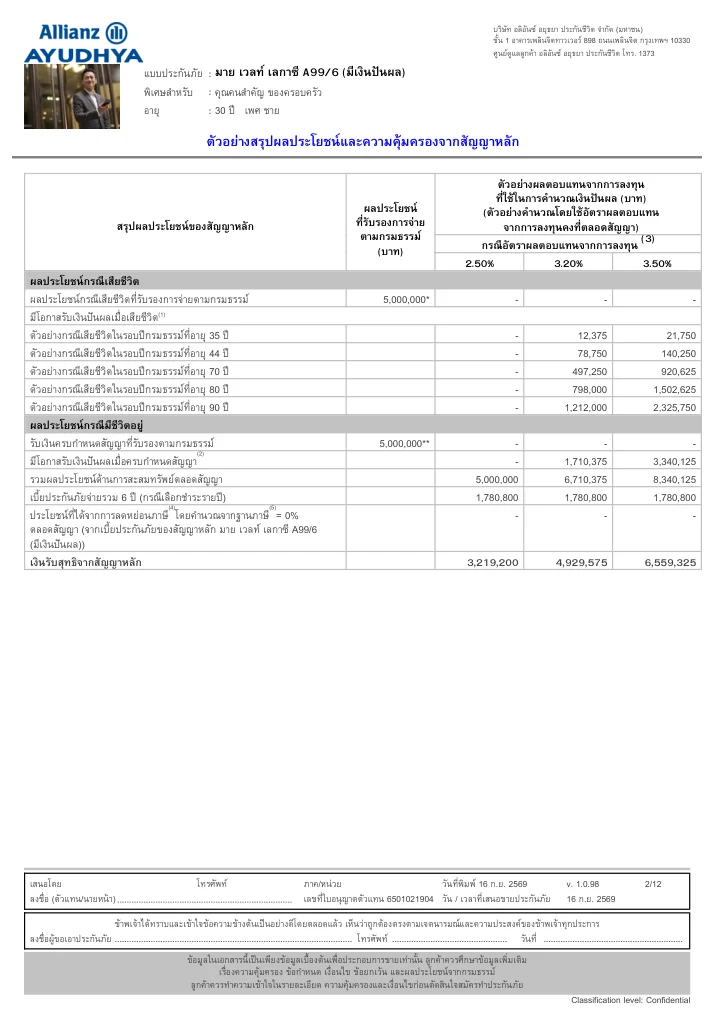
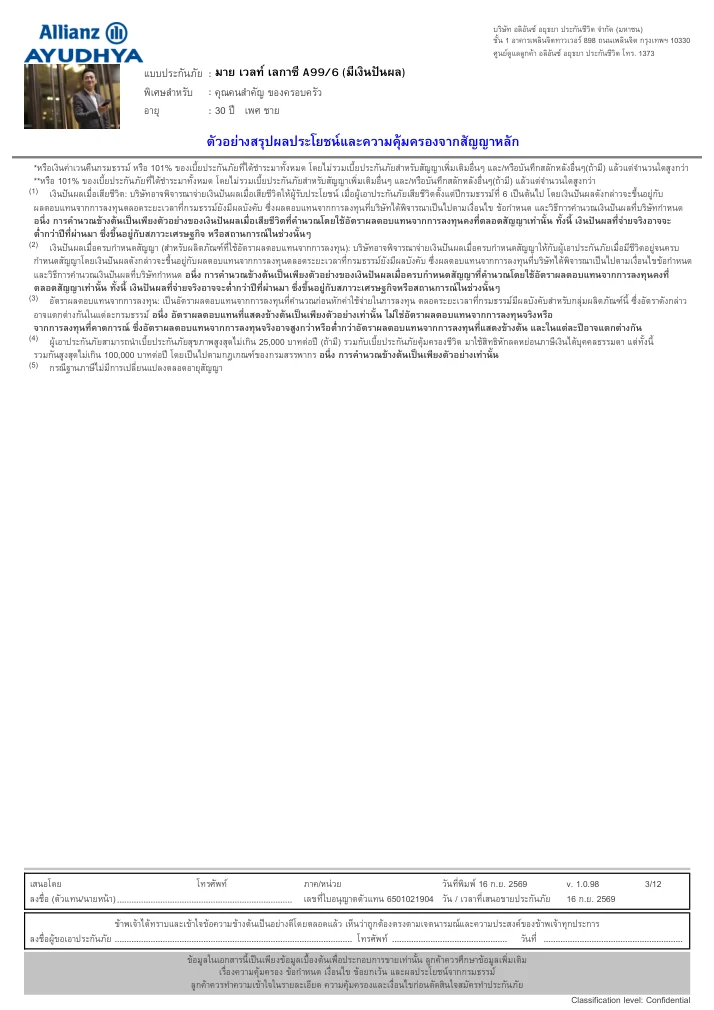
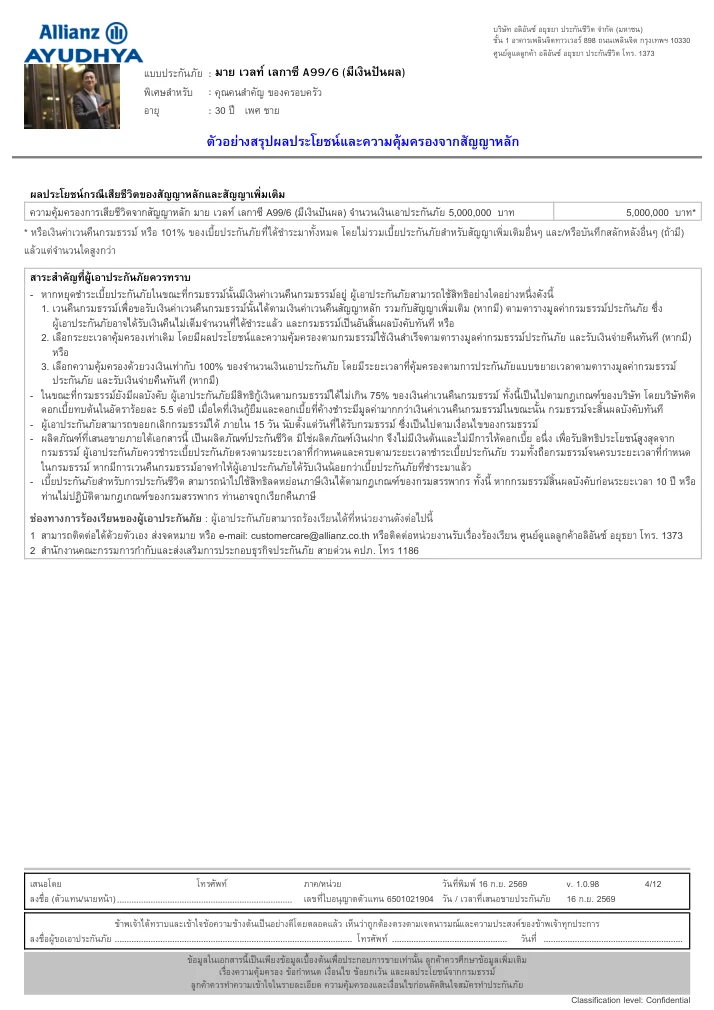
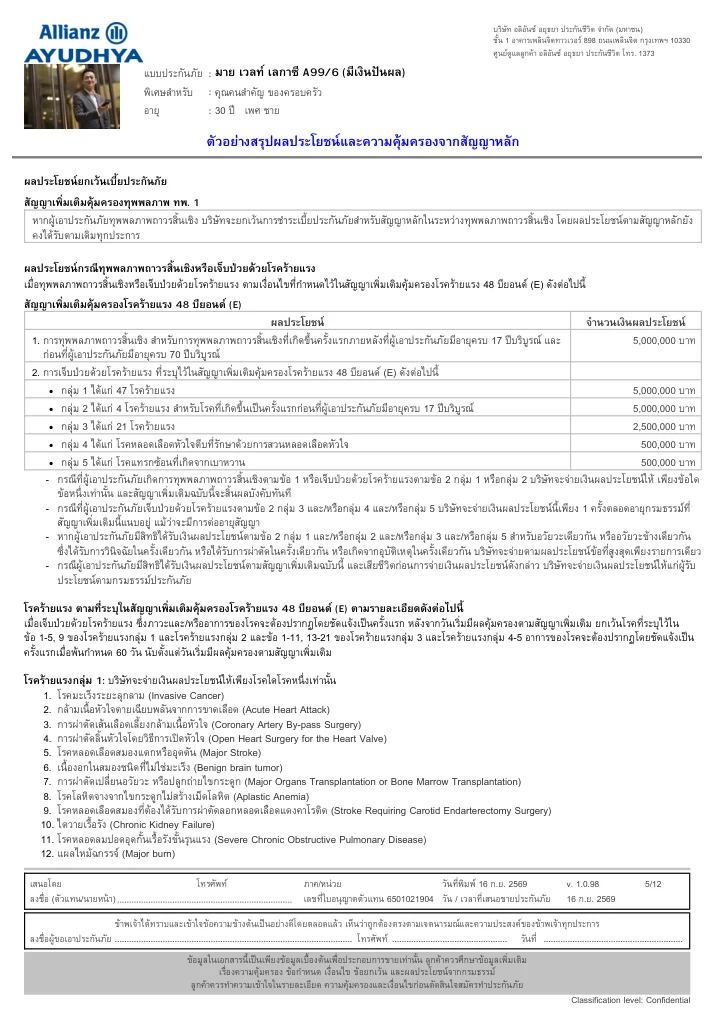
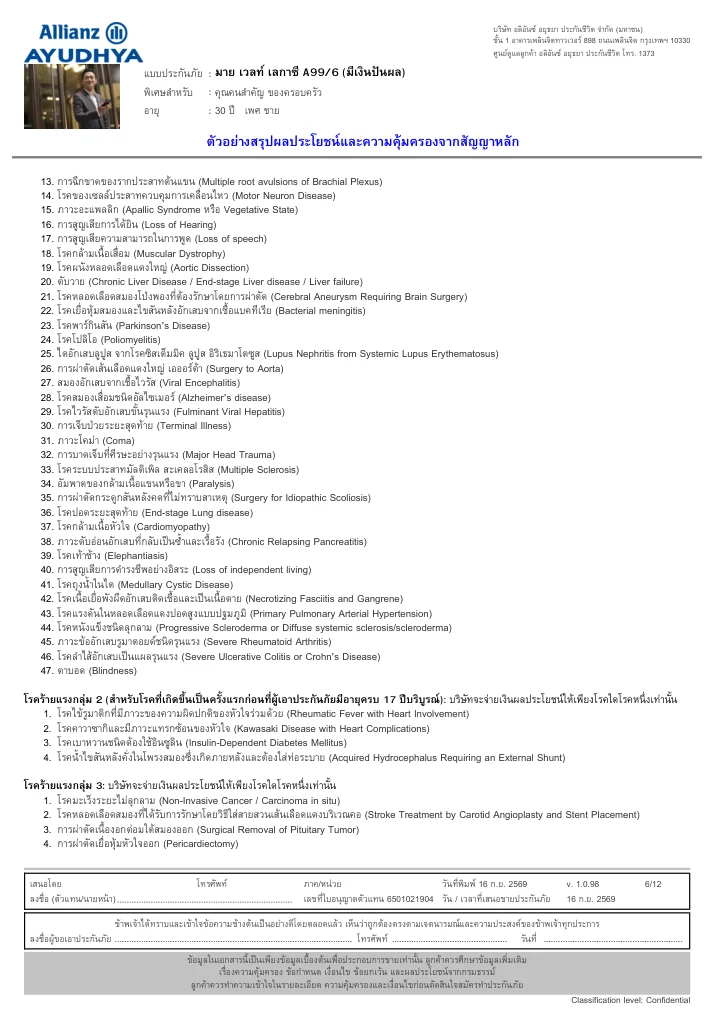
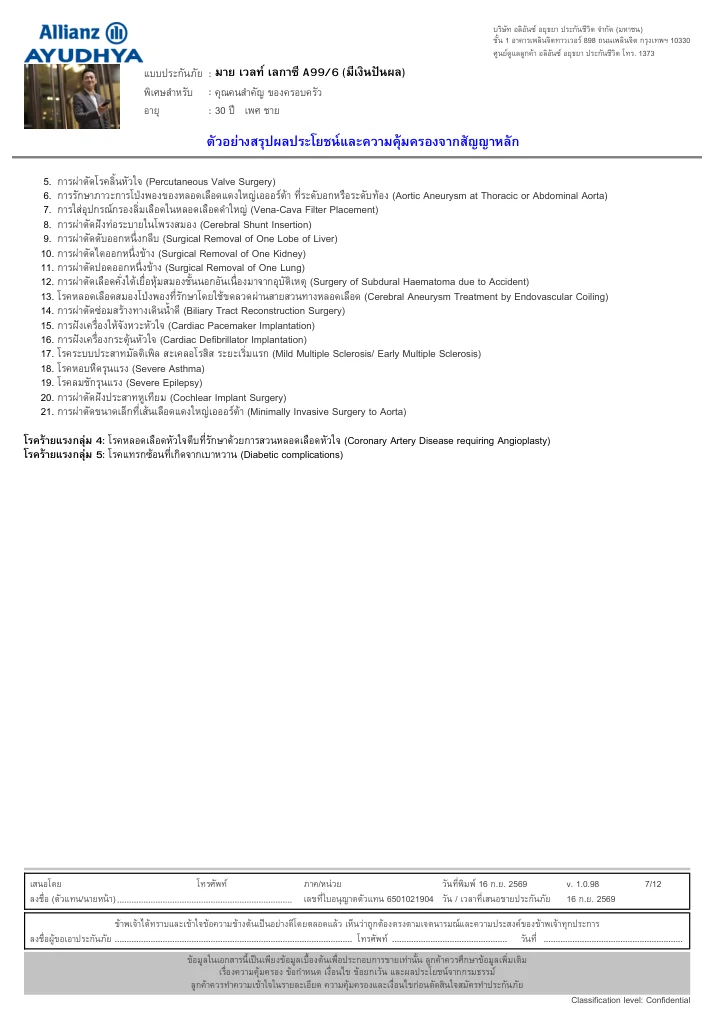
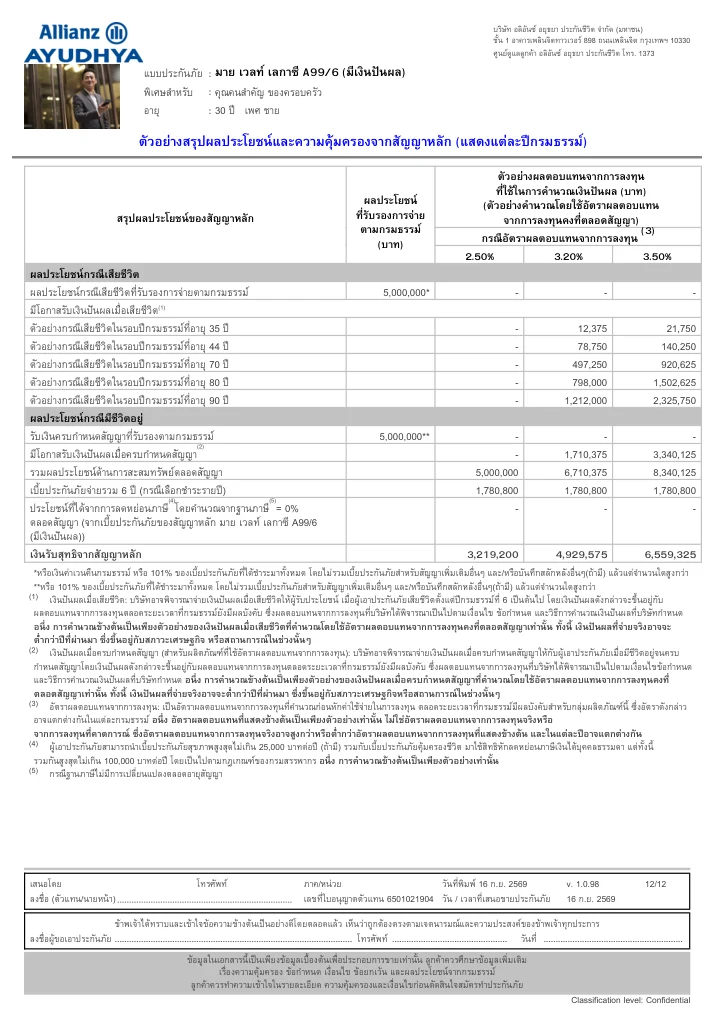
หลักฐานตัวเลข: ใบเสนอขายหน้า 1–2 (เบี้ยและทุน), หน้า 4–7 (ความคุ้มครองและเงื่อนไข), หน้า 9–10 (มูลค่าเวนคืน) · การกู้ยืม: โบรชัวร์สัญญาหลักหน้า 2 และหน้าผลิตภัณฑ์บริษัท
แนวคิดการจัดสรรเงินและบทพูดเป็นไอเดียการขายประกอบเอกสาร ไม่ใช่ผลประโยชน์เพิ่มจากสัญญา เบี้ยและการรับประกันขึ้นกับเพศ อายุ สุขภาพ อาชีพ และเกณฑ์บริษัท