ประกันสุขภาพ · ข้อมูลจากโบรชัวร์ Version Mar 2025
สุขภาพ ปลดล็อค ดับเบิล แคร์
เลือกวงเงินให้สอดคล้องกับโรงพยาบาลที่ต้องการ และสวัสดิการที่มีอยู่
วงเงินและค่าห้องจากโบรชัวร์ หน้า 2–3 • คำแนะนำในการเลือกเป็นแนวทางนำเสนอของตัวแทน ต้องประเมินความต้องการแต่ละคน
เปรียบเทียบผลประโยชน์ 3 แผน
พิจารณาทั้งวงเงินรายปีและเพดานแต่ละรายการ • แหล่งข้อมูล: โบรชัวร์ หน้า 2–3
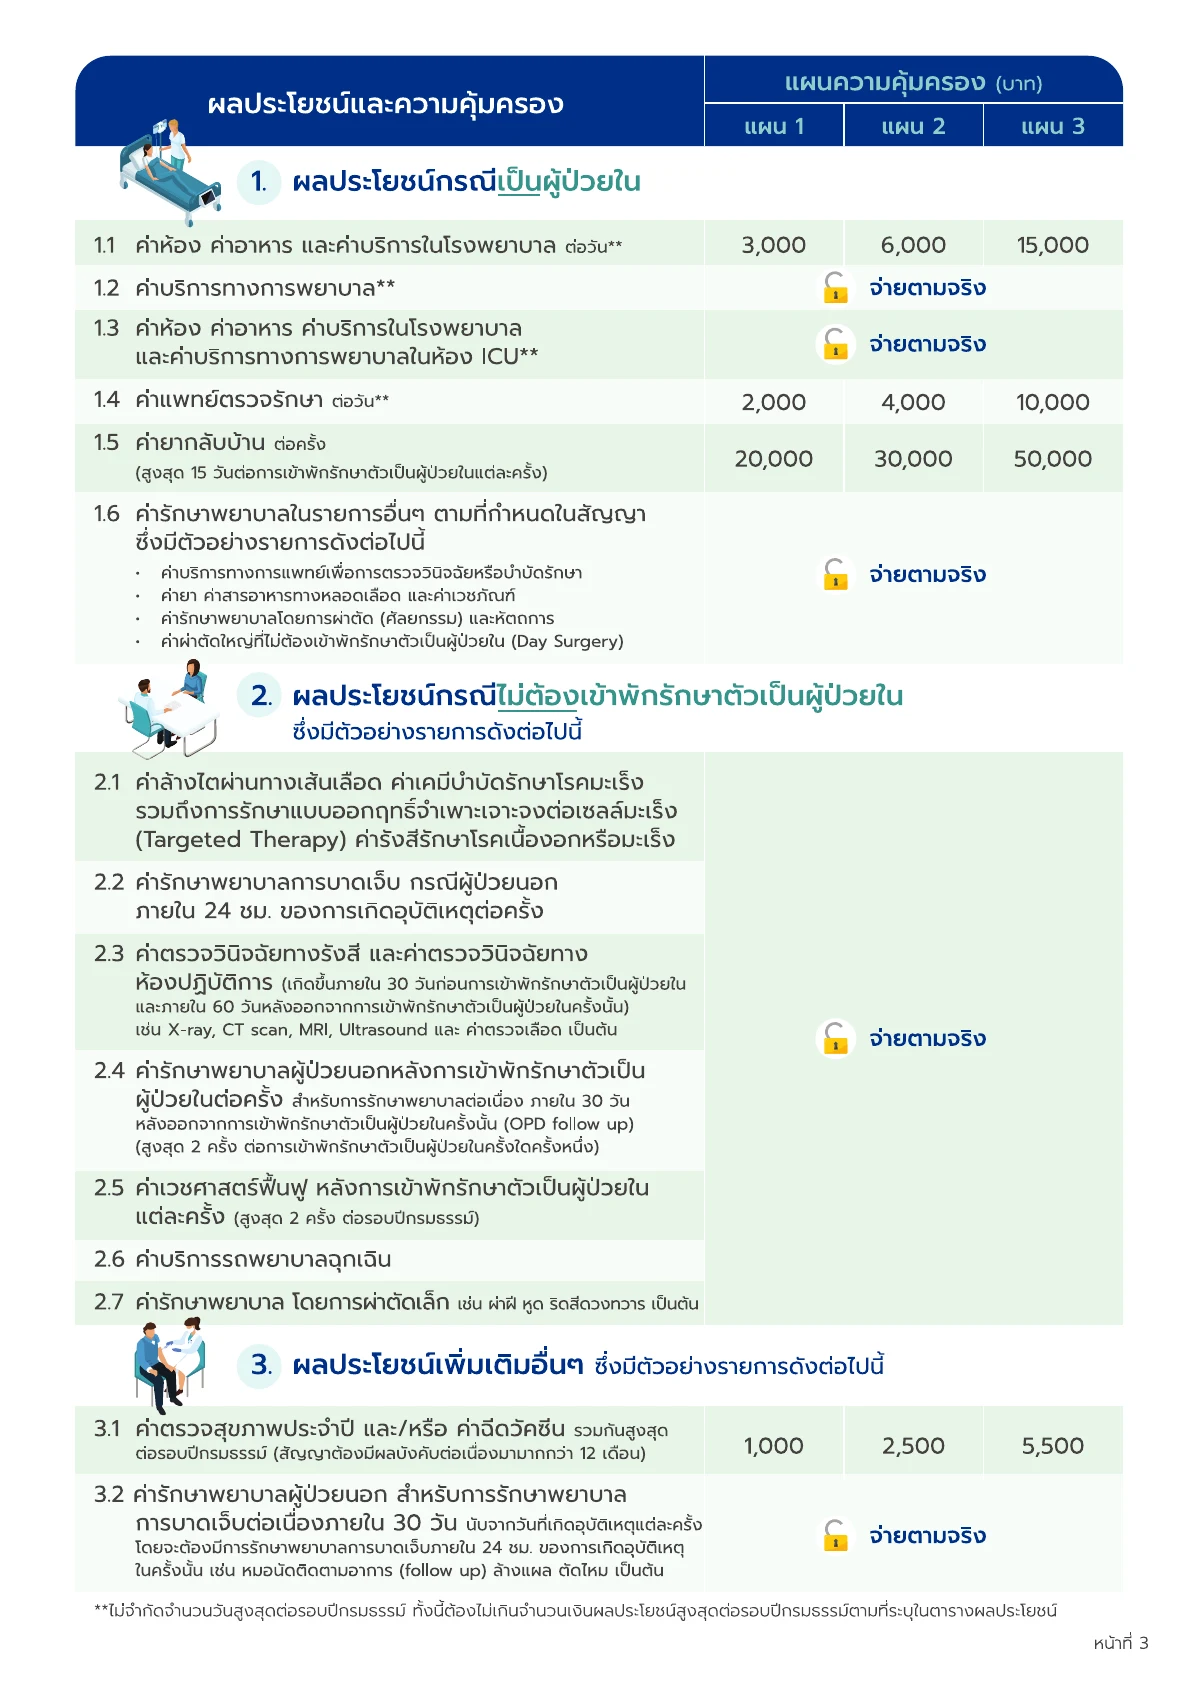
| รายการ | แผน 1 · 8 ล้าน | แผน 2 · 15 ล้าน | แผน 3 · 30 ล้าน |
|---|---|---|---|
| วงเงินผลประโยชน์ / รอบปีกรมธรรม์ | 8,000,000 บาท | 15,000,000 บาท | 30,000,000 บาท |
| วงเงินเมื่อเข้าเงื่อนไข 10 โรคร้ายแรง | 16,000,000 บาท / รอบปีกรมธรรม์ | 30,000,000 บาท / รอบปีกรมธรรม์ | 60,000,000 บาท / รอบปีกรมธรรม์ |
| ค่าห้อง ค่าอาหาร และบริการโรงพยาบาล / วัน | 3,000 บาท | 6,000 บาท | 15,000 บาท |
| ค่าบริการพยาบาล | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| ค่าห้อง อาหาร บริการ และพยาบาลใน ICU | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| ค่าแพทย์ตรวจรักษา / วัน | 2,000 บาท | 4,000 บาท | 10,000 บาท |
| ค่ายากลับบ้าน / ครั้ง | 20,000 บาท | 30,000 บาท | 50,000 บาท |
| ตรวจสุขภาพ / วัคซีน รวม / รอบปีกรมธรรม์ | 1,000 บาท | 2,500 บาท | 5,500 บาท |
การจ่ายตามจริงเป็นไปตามรายการและเงื่อนไขในสัญญา ภายในวงเงินผลประโยชน์รวมหลังหักความรับผิดส่วนแรก (ถ้ามี) • ค่าห้อง ค่าพยาบาล ค่าใช้จ่ายใน ICU และค่าแพทย์ไม่จำกัดจำนวนวันสูงสุดต่อรอบปี แต่ต้องไม่เกินวงเงินรวม • ค่ายากลับบ้านสำหรับยาสูงสุด 15 วัน • ตรวจสุขภาพ / วัคซีนใช้ได้เมื่อสัญญามีผลต่อเนื่องมากกว่า 12 เดือน
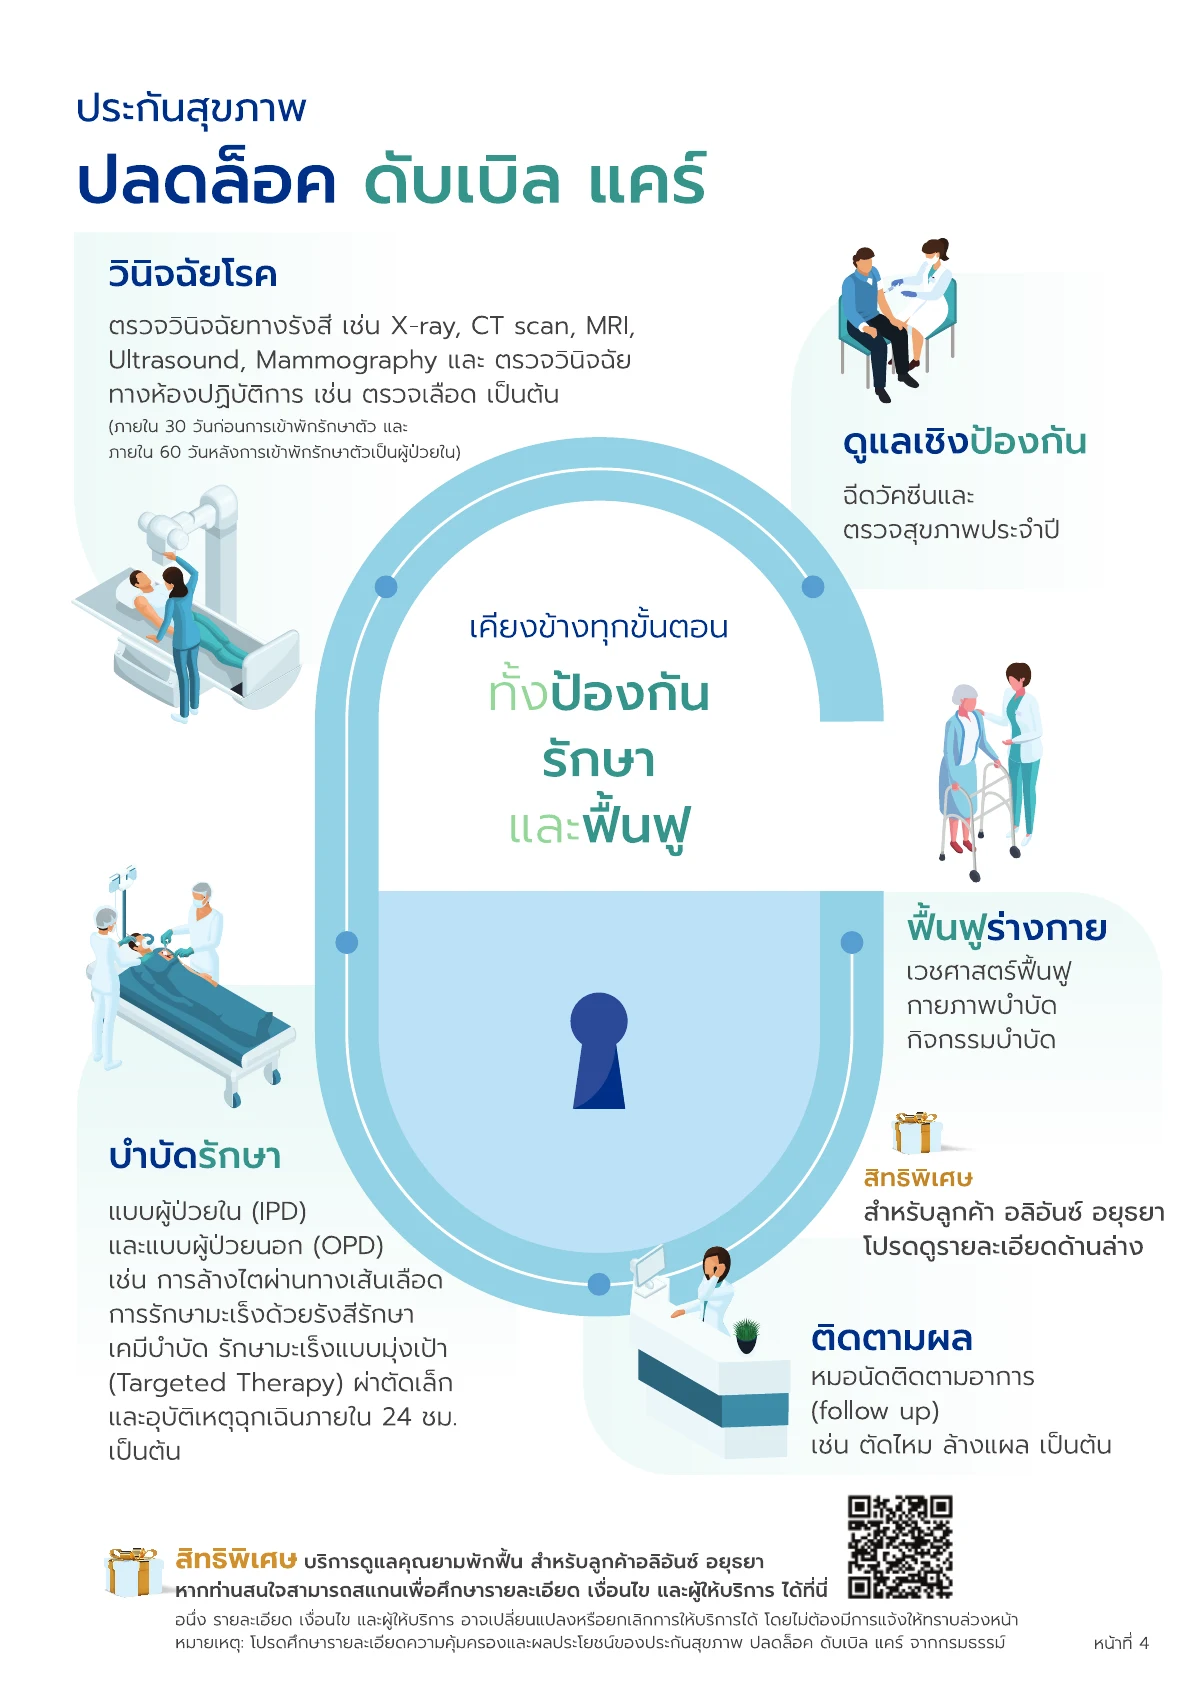
ดูแลตั้งแต่รักษาจนถึงฟื้นฟู
รายการต่อไปนี้จ่ายตามจริงภายใต้เงื่อนไขและวงเงินในสัญญา • โบรชัวร์ หน้า 3–4
การรักษาในโรงพยาบาล
- ตรวจวินิจฉัยหรือบำบัดรักษา ยา สารอาหารทางหลอดเลือด และเวชภัณฑ์
- การผ่าตัดและหัตถการ รวมการผ่าตัดใหญ่ที่ไม่ต้องพักเป็นผู้ป่วยใน (Day Surgery)
- ค่าห้อง ค่าอาหาร ค่าแพทย์และค่ายากลับบ้านตามเพดานในตาราง
บางรายการคุ้มครองแม้ไม่ต้องนอนโรงพยาบาล
- ล้างไตผ่านทางเส้นเลือด เคมีบำบัด รักษามะเร็งแบบมุ่งเป้า (Targeted Therapy) และรังสีรักษาเนื้องอกหรือมะเร็ง
- รักษาการบาดเจ็บจากอุบัติเหตุภายใน 24 ชั่วโมง และรักษาต่อเนื่องภายใน 30 วันตามเงื่อนไข
- ผ่าตัดเล็ก เช่น ผ่า / ขูดริดสีดวงทวาร และบริการรถพยาบาลฉุกเฉิน
ตรวจวินิจฉัยและติดตามอาการ
- ตรวจทางรังสีและห้องปฏิบัติการ ภายใน 30 วันก่อนนอนโรงพยาบาล และ 60 วันหลังออกจากโรงพยาบาลครั้งนั้น
- รักษาผู้ป่วยนอกต่อเนื่องหลังนอนโรงพยาบาล ภายใน 30 วัน สูงสุด 2 ครั้งต่อการพักรักษาเป็นผู้ป่วยในครั้งนั้น
ฟื้นฟูและดูแลเชิงป้องกัน
- เวชศาสตร์ฟื้นฟูหลังนอนโรงพยาบาล สูงสุด 2 ครั้งต่อรอบปีกรมธรรม์
- ตรวจสุขภาพประจำปีและ / หรือฉีดวัคซีน ตามเพดานแต่ละแผน เมื่อสัญญามีผลต่อเนื่องมากกว่า 12 เดือน
โบรชัวร์ระบุว่าสามารถซื้อความคุ้มครอง OPD แนบเพิ่มได้ แต่ไม่ได้แสดงตารางผลประโยชน์หรือเบี้ย OPD จึงแสดงเฉพาะรายการที่อยู่ในสัญญาสุขภาพฉบับนี้
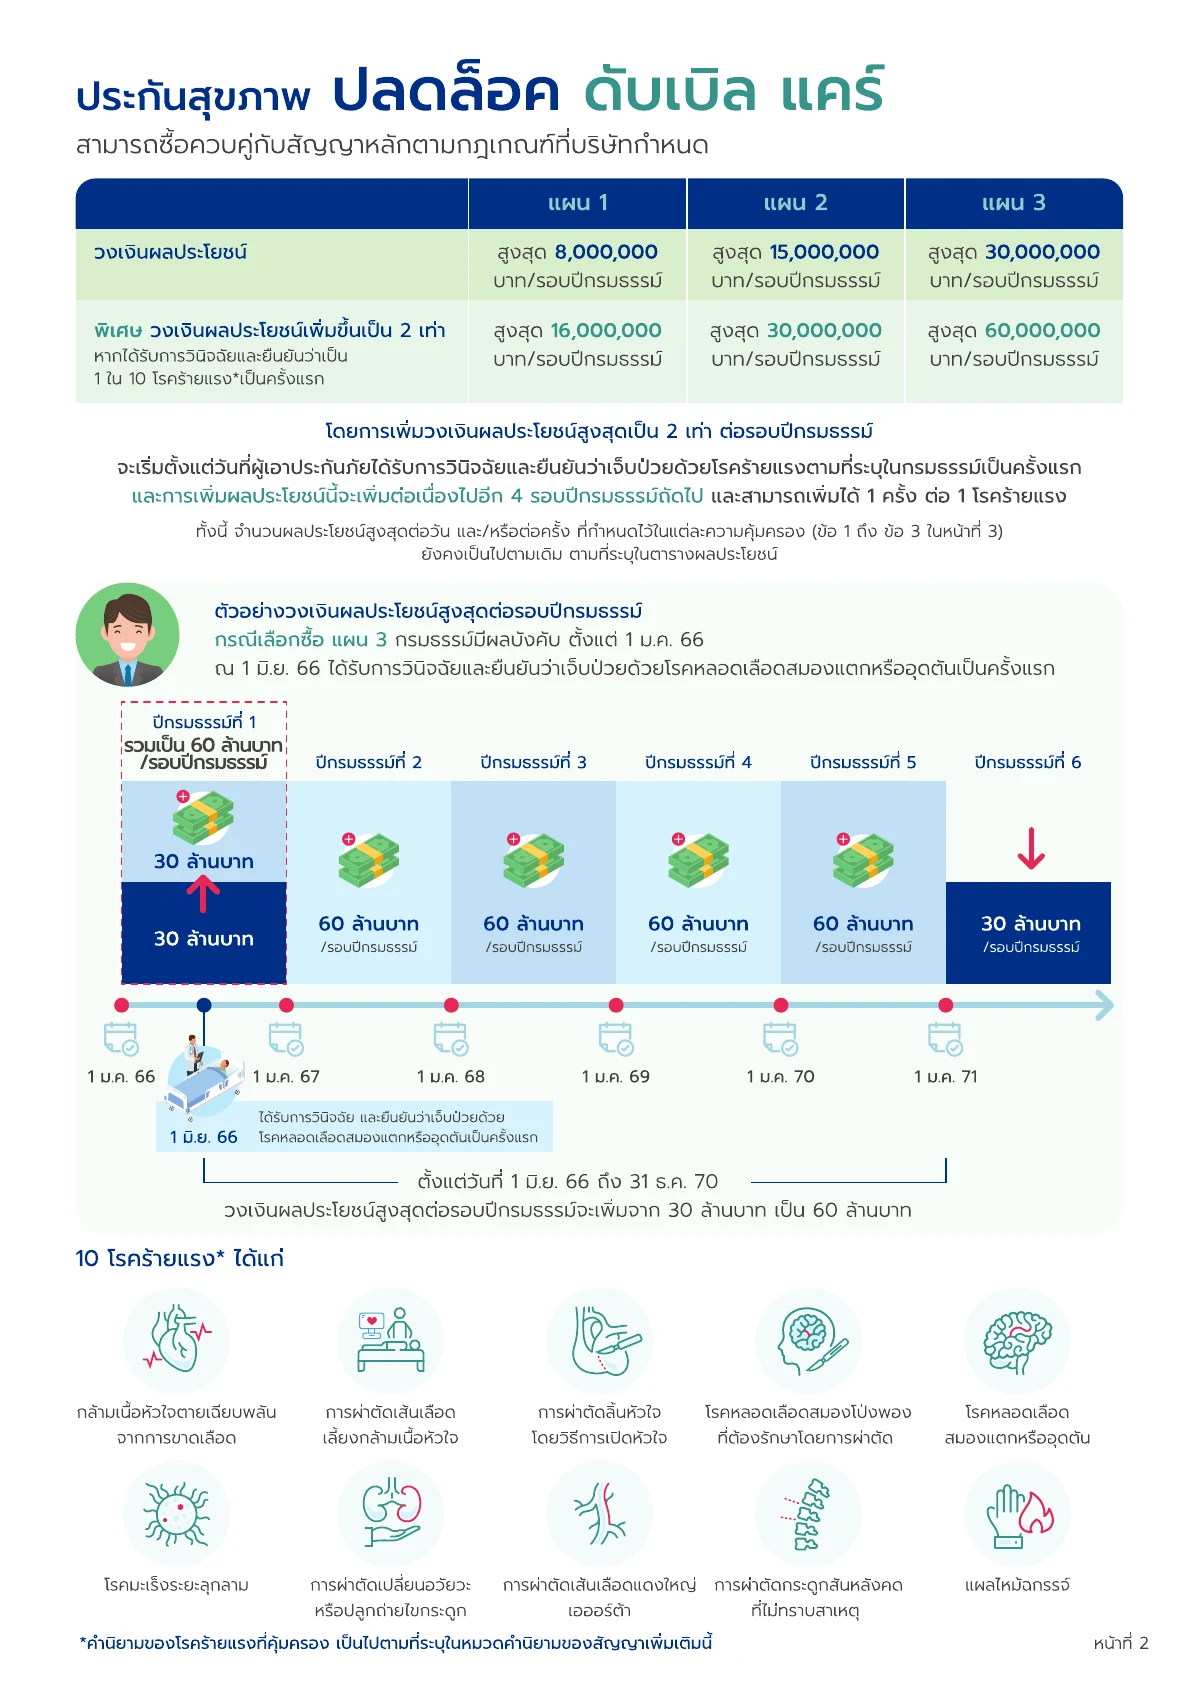
วงเงินสองเท่าเมื่อเข้าเงื่อนไข 10 โรคร้ายแรง
แผน 1: 8 → 16 ล้าน • แผน 2: 15 → 30 ล้าน • แผน 3: 30 → 60 ล้าน ต่อรอบปีกรมธรรม์ • โบรชัวร์ หน้า 2
เริ่มวันที่วินิจฉัยและยืนยันว่าเป็นโรคร้ายแรงที่ระบุเป็นครั้งแรก ต่อเนื่องอีก 4 รอบปีกรมธรรม์ถัดไป เพิ่มได้ 1 ครั้งต่อ 1 โรคร้ายแรง เพดานผลประโยชน์รายวันและรายครั้งยังเป็นไปตามเดิม
ดูรายชื่อ 10 โรคร้ายแรง
- กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด
- การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ
- การผ่าตัดลิ้นหัวใจโดยวิธีการเปิดหัวใจ
- โรคหลอดเลือดสมองโป่งพองที่ต้องรักษาโดยการผ่าตัด
- โรคหลอดเลือดสมองแตกหรืออุดตัน
- โรคมะเร็งระยะลุกลาม
- การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก
- การผ่าตัดเส้นเลือดแดงใหญ่เอออร์ต้า
- การผ่าตัดกระดูกสันหลังคดที่ไม่ทราบสาเหตุ
- แผลไหม้ฉกรรจ์
นิยามโรคต้องตรงกับหมวดคำนิยามในสัญญาเพิ่มเติม ไม่ใช่ทุกระยะหรือทุกอาการของโรคที่มีชื่อเดียวกัน
แนวทางนำเสนอสำหรับตัวแทน
แนวทางการคุยต่อไปนี้เรียบเรียงจากประโยชน์และกลุ่มที่เหมาะในโบรชัวร์ ไม่ใช่ข้อความรับรองการรับประกัน
แกนขาย: ดูแลค่ารักษา และเพิ่มวงเงินเมื่อเข้าเงื่อนไขโรคร้าย
เชื่อม 3 เรื่องเข้าด้วยกัน: โรงพยาบาลที่ลูกค้าต้องการ → ค่าห้องและวงเงินที่เหมาะ → การดูแลตั้งแต่รักษาจนถึงฟื้นฟู
- ถามโรงพยาบาลและค่าห้องที่อยากใช้
- ตรวจสวัสดิการ / ความคุ้มครองเดิม และส่วนเกินที่กังวล
- เทียบทั้ง 3 แผนจากค่าห้องและวงเงินรายปี
- อธิบายวงเงินสองเท่า พร้อมระยะเวลาและเพดานย่อย
- เก็บอายุ เพศ อาชีพ และงบ เพื่อจัดตัวอย่างครบสัญญา
บทพูดสั้น
ก่อนเลือกวงเงิน ขอเริ่มจากโรงพยาบาลที่คุณอยากใช้และสวัสดิการที่มีอยู่ครับ ปลดล็อค ดับเบิล แคร์มี 3 แผน วงเงิน 8, 15 และ 30 ล้านบาทต่อรอบปีกรมธรรม์ ค่าห้องต่างกันที่ 3,000, 6,000 และ 15,000 บาทต่อวัน ถ้าเข้าเงื่อนไขหนึ่งใน 10 โรคร้ายแรงเป็นครั้งแรก วงเงินค่ารักษาจะเพิ่มเป็นสองเท่าตามระยะเวลาที่กำหนด เราจะเลือกแผนที่สอดคล้องกับโรงพยาบาลและงบที่คุณดูแลต่อได้ แล้วจัดตัวอย่างเฉพาะบุคคลให้ครบสัญญาหลักครับ
มุมที่ 1 · มีสวัสดิการอยู่แล้ว
คุยเรื่องส่วนเกินค่ารักษาที่ต้องรับเอง และว่าสวัสดิการเดิมสอดคล้องกับโรงพยาบาลที่ต้องการหรือไม่
คำถาม: “ถ้าค่ารักษาเกินวงเงินเดิม ส่วนต่างประมาณไหนที่คุณอยากให้ประกันช่วยดูแล?”
มุมที่ 2 · เลือกโรงพยาบาลและระดับห้อง
ใช้ค่าห้องเป็นจุดเปรียบเทียบที่เข้าใจง่าย แล้วค่อยพิจารณาวงเงินรวมของแต่ละแผน
คำถาม: “โรงพยาบาลที่คุณเลือก ห้องที่ต้องการมีค่าใช้จ่ายต่อวันเท่าไร?”
มุมที่ 3 · รับมือการรักษาที่ต่อเนื่อง
อธิบายความคุ้มครองล้างไต รักษามะเร็ง และวงเงินสองเท่า โดยแยกวงเงินค่ารักษาออกจากเงินก้อนอย่างชัดเจน
คำถาม: “ถ้าต้องรักษาต่อเนื่อง คุณอยากให้ค่ารักษาส่วนไหนอยู่ในแผนมากที่สุด?”
มุมที่ 4 · ดูแลก่อนและหลังการนอนโรงพยาบาล
เล่าค่าตรวจวินิจฉัย ติดตามอาการ ฟื้นฟู และตรวจสุขภาพ / วัคซีน พร้อมกำหนดเวลาและจำนวนครั้งของแต่ละรายการ
คำถาม: “นอกจากช่วงนอนโรงพยาบาล คุณกังวลค่าใช้จ่ายระหว่างติดตามอาการหรือฟื้นฟูด้วยไหม?”
แคปชั่นที่ใช้ต่อได้
เลือกแผนสุขภาพให้ตรงกับโรงพยาบาลที่อยากใช้ ปลดล็อค ดับเบิล แคร์มีวงเงิน 8 / 15 / 30 ล้านบาทต่อรอบปีกรมธรรม์ และค่าห้อง 3,000 / 6,000 / 15,000 บาทต่อวัน พร้อมเพิ่มวงเงินค่ารักษาเป็นสองเท่าเมื่อวินิจฉัยและยืนยันหนึ่งใน 10 โรคร้ายแรงเป็นครั้งแรก ตามระยะเวลาและเงื่อนไขสัญญา ต้องซื้อควบคู่สัญญาหลัก สนใจเริ่มจากอายุ เพศ อาชีพ และโรงพยาบาลที่ต้องการ เพื่อจัดตัวอย่างที่เหมาะกับคุณ
เงื่อนไขสำคัญตามโบรชัวร์
แหล่งข้อมูล: หน้า 5–6
- ซื้อควบคู่สัญญาหลัก: ตามที่บริษัทกำหนด โดยทุนประกันของสัญญาหลักตั้งแต่ 100,000 บาทขึ้นไป เอกสารนี้ไม่ได้ระบุให้ใช้แบบชีวิตใดแบบหนึ่งโดยเฉพาะ
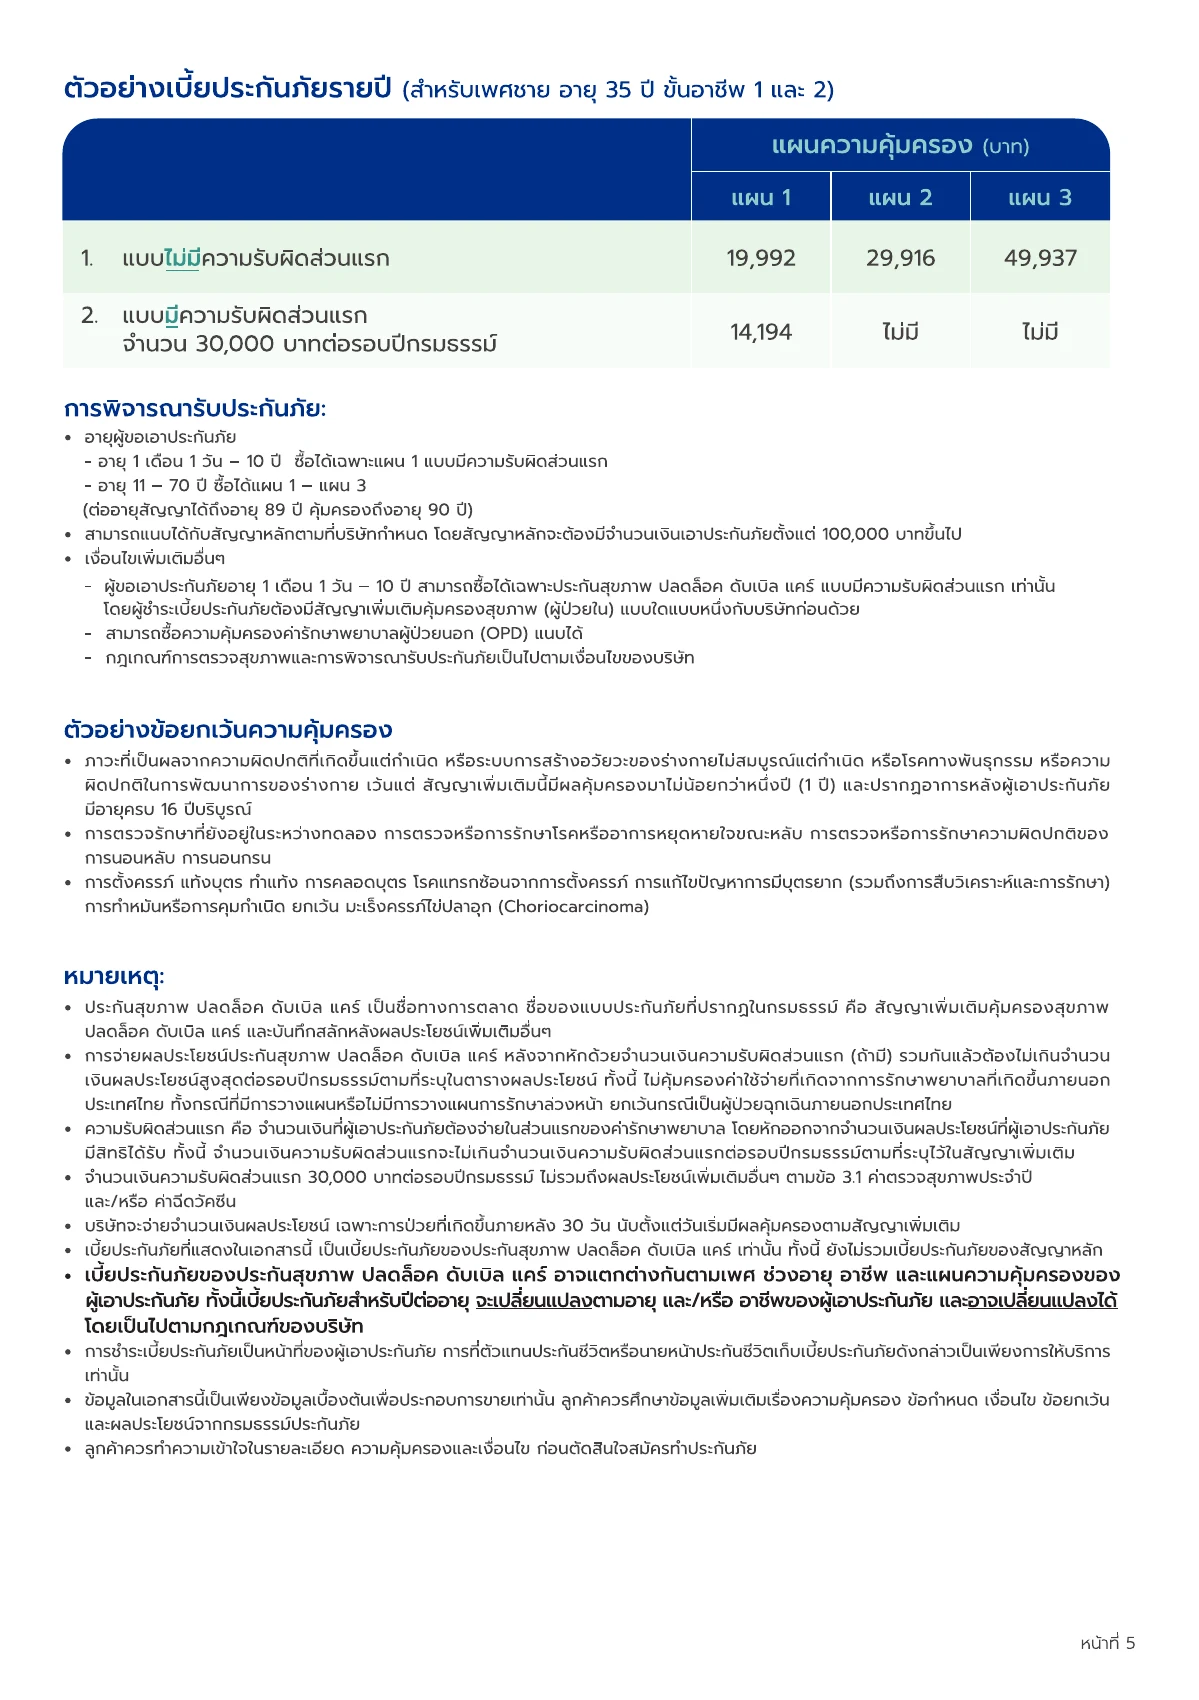
- อายุ 11–70 ปี: ซื้อแผน 1–3 ได้ ต่ออายุสุขภาพถึงอายุ 89 ปี คุ้มครองถึงอายุ 90 ปีตามเงื่อนไข
- อายุ 1 เดือน 1 วัน–10 ปี: ซื้อได้เฉพาะแผน 1 แบบมีความรับผิดส่วนแรก และต้องมีสัญญาเพิ่มเติมคุ้มครองสุขภาพผู้ป่วยในแบบแยกแนบด้วย โบรชัวร์ไม่มีตัวอย่างเบี้ยสำหรับเด็ก
- ระยะก่อนจ่ายผลประโยชน์การป่วย: เอกสารระบุว่าบริษัทจ่ายสำหรับการป่วยที่เกิดภายหลัง 30 วันนับจากเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติม
- การรักษาต่างประเทศ: ไม่คุ้มครองทั้งกรณีวางแผนและไม่ได้วางแผนล่วงหน้า ยกเว้นผู้ป่วยฉุกเฉินภายนอกประเทศไทยตามเงื่อนไข
- การรับประกัน: การตรวจสุขภาพและพิจารณารับประกันเป็นไปตามเงื่อนไขบริษัท ลูกค้าต้องศึกษาความคุ้มครอง ข้อกำหนด ข้อยกเว้น และผลประโยชน์จากกรมธรรม์ก่อนตัดสินใจ
ตัวอย่างข้อยกเว้นที่โบรชัวร์ระบุ
- ภาวะจากความผิดปกติแต่กำเนิด การสร้างอวัยวะไม่สมบูรณ์ โรคพันธุกรรม หรือความผิดปกติในพัฒนาการของร่างกาย ยกเว้นเมื่อสัญญามีผลไม่น้อยกว่า 1 ปี และปรากฏอาการหลังอายุครบ 16 ปีบริบูรณ์
- การตรวจที่อยู่ระหว่างทดลอง ตรวจ / รักษาอาการหยุดหายใจขณะหลับ ความผิดปกติของการนอนหลับ หรือการนอนกรน
- การตั้งครรภ์ แท้ง ทำแท้ง คลอดบุตร โรคแทรกซ้อน การแก้ภาวะมีบุตรยาก การทำหมันหรือคุมกำเนิด ยกเว้นมะเร็งครรภ์ไข่ปลาอุกตามที่ระบุ
เป็นเพียงตัวอย่างข้อยกเว้นที่ปรากฏในโบรชัวร์ ไม่ใช่รายการทั้งหมดของกรมธรรม์
เหมาะกับใคร และข้อแลกเปลี่ยนคืออะไร?
โบรชัวร์ระบุว่าเหมาะกับผู้ที่ต้องการคุ้มครองค่ารักษาเมื่อนอนโรงพยาบาล ต้องการวงเงินสูงเพื่อเข้าถึงการรักษา และต้องการแบ่งเบาส่วนเกินจากสวัสดิการเดิม ส่วนผู้ที่ต้องการความคุ้มครองค่ารักษาในต่างประเทศไม่ใช่กลุ่มเป้าหมายของแผนนี้ ตัวเลือกความรับผิดส่วนแรกมีเบี้ยตัวอย่างต่ำลง แต่ต้องรับค่าใช้จ่ายส่วนแรกตามสัญญา
โบรชัวร์ต้นฉบับ
สุขภาพ ปลดล็อค ดับเบิล แคร์ · บริษัท อลิอันซ์ อยุธยา ประกันชีวิต จำกัด (มหาชน) · Version Mar 2025 · 6 หน้า
อ่านโบรชัวร์ทั้ง 6 หน้าในเว็บ
ข้อเท็จจริงและตัวอย่างเบี้ยโบรชัวร์อ้างอิง healthPlusDC.pdf รุ่นมีนาคม 2568 เทียบ ข้อมูลผลิตภัณฑ์ทางการของบริษัท เมื่อ 5 ต.ค. 2569 ชุดเบี้ยเดิมใช้ต้นฉบับราคาที่ระบุในหน้าตัวอย่างเบี้ย แยกจากโบรชัวร์ แนวทางนำเสนอเป็นคำแนะนำของตัวแทน ไม่ใช่ใบเสนอขายเฉพาะบุคคล